Cara Menyimpan Wang untuk Orang yang Baru Bekerja
Memulakan alam pekerjaan merupakan satu fasa penting dalam kehidupan seseorang. Selepas bertahun-tahun belajar di sekolah, kolej atau universiti, akhirnya seseorang berpeluang memperoleh pendapatan sendiri melalui pekerjaan yang dilakukan. Menerima gaji pertama pastinya memberikan perasaan gembira kerana sudah mempunyai sumber kewangan sendiri.
Namun begitu, apabila sudah mula bekerja, seseorang juga perlu belajar menguruskan wang dengan bijak. Walaupun menerima gaji setiap bulan, bukan bermakna semua wang tersebut boleh digunakan untuk membeli barangan yang diinginkan. Terdapat pelbagai komitmen kewangan yang perlu dipenuhi seperti perbelanjaan makanan, pengangkutan, tempat tinggal, bil telefon dan keperluan harian.
Bagi mereka yang baru bekerja, menyimpan wang mungkin kelihatan agak sukar, terutamanya jika gaji permulaan tidak begitu tinggi. Walau bagaimanapun, amalan menyimpan wang sebenarnya boleh dimulakan dengan jumlah yang kecil. Perkara paling penting ialah mempunyai disiplin dan menjadikan tabiat menyimpan sebagai sebahagian daripada rutin kewangan bulanan.
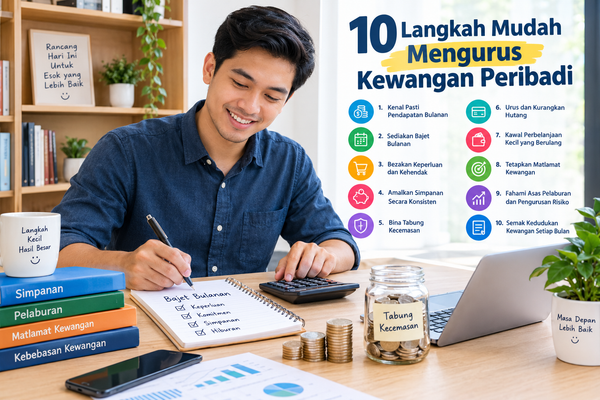
Artikel ini akan menerangkan 10 cara menyimpan wang untuk orang yang baru bekerja supaya anda dapat membina asas kewangan yang lebih kukuh dan merancang masa depan dengan lebih baik.
1. Tetapkan Matlamat Simpanan Sejak Mula Bekerja
Langkah pertama untuk menyimpan wang ialah menetapkan matlamat kewangan yang jelas. Tanpa matlamat, seseorang mungkin tidak mempunyai motivasi yang mencukupi untuk menyimpan sebahagian daripada gaji setiap bulan.
Sebagai contoh, anda boleh menetapkan matlamat untuk mengumpulkan simpanan sebanyak RM1,000 dalam tempoh enam bulan pertama bekerja. Selepas mencapai sasaran tersebut, tingkatkan pula matlamat simpanan kepada RM3,000 atau RM5,000.
Matlamat simpanan juga boleh dibahagikan mengikut tempoh masa:
- Jangka pendek: Mengumpulkan RM1,000 untuk kegunaan kecemasan.
- Jangka sederhana: Mengumpulkan RM5,000 untuk membeli kenderaan atau keperluan penting.
- Jangka panjang: Mengumpulkan wang untuk membeli rumah, persaraan atau membina kekayaan.
Apabila mempunyai matlamat yang jelas, anda akan lebih berhati-hati sebelum menggunakan wang untuk perkara yang tidak diperlukan.
2. Amalkan Konsep Simpan Dahulu, Belanja Kemudian
Salah satu kesilapan yang sering dilakukan oleh pekerja baharu ialah menyimpan wang daripada baki gaji selepas semua perbelanjaan selesai.
Sebagai contoh, seseorang menerima gaji RM2,500 sebulan. Selepas membayar semua komitmen dan membeli keperluan harian, wang yang tinggal mungkin hanya RM50 atau langsung tiada simpanan.
Untuk mengelakkan perkara ini, amalkan konsep simpan dahulu, belanja kemudian.
Sebaik sahaja menerima gaji, asingkan sebahagian wang untuk simpanan sebelum menggunakannya untuk perbelanjaan lain.
Sebagai permulaan, anda boleh menyimpan antara 5% hingga 10% daripada pendapatan bulanan.
Contohnya, jika gaji bersih ialah RM2,500:
- Simpanan 5%: RM125.
- Simpanan 10%: RM250.
- Simpanan 15%: RM375.
Jika anda menyimpan RM250 setiap bulan, jumlah simpanan selepas setahun ialah RM3,000, tidak termasuk sebarang pulangan atau keuntungan.
Jumlah ini mungkin kelihatan kecil pada awalnya, tetapi tabiat menyimpan secara konsisten boleh memberikan perubahan besar dalam jangka panjang.
3. Sediakan Bajet Bulanan Berdasarkan Gaji
Menyediakan bajet bulanan merupakan salah satu kemahiran penting dalam pengurusan kewangan peribadi.
Bajet membantu anda mengetahui ke mana wang dibelanjakan setiap bulan. Dengan adanya bajet, anda boleh mengawal perbelanjaan dan memastikan sebahagian pendapatan digunakan untuk simpanan.
Sebagai contoh, seseorang yang menerima gaji bersih RM2,500 boleh menggunakan pembahagian bajet seperti berikut:
| Kategori | Peruntukan |
|---|---|
| Keperluan asas | RM1,250 |
| Simpanan | RM250 |
| Pengangkutan | RM300 |
| Bil dan komunikasi | RM150 |
| Makan dan perbelanjaan peribadi | RM350 |
| Dana kecemasan atau perbelanjaan lain | RM200 |
| Jumlah | RM2,500 |
Pembahagian ini hanyalah contoh. Anda boleh mengubah jumlah mengikut keadaan kewangan, lokasi tempat kerja dan komitmen masing-masing.
Pekerja yang tinggal bersama keluarga mungkin mempunyai perbelanjaan tempat tinggal yang lebih rendah berbanding mereka yang menyewa rumah atau bilik.
Oleh itu, sediakan bajet berdasarkan keadaan sebenar dan elakkan menggunakan bajet orang lain secara terus.
4. Bezakan Antara Keperluan dan Kehendak
Apabila mula memperoleh pendapatan sendiri, seseorang mungkin berasa ingin membeli pelbagai barangan yang sebelum ini tidak mampu dimiliki.
Contohnya, telefon pintar baharu, pakaian berjenama, kasut mahal, komputer riba atau aksesori elektronik.
Tidak salah untuk membeli barangan yang disukai. Namun, anda perlu membezakan antara keperluan dan kehendak.
Keperluan ialah perkara yang penting untuk kehidupan harian seperti makanan, tempat tinggal, pengangkutan dan pakaian asas.
Kehendak pula merujuk kepada perkara yang memberikan keselesaan atau kepuasan tambahan tetapi tidak semestinya diperlukan.
Sebelum membeli sesuatu barangan, tanyakan kepada diri sendiri:
- Adakah barangan ini benar-benar diperlukan?
- Adakah saya mampu membelinya tanpa mengganggu simpanan?
- Adakah terdapat pilihan yang lebih murah?
- Bolehkah pembelian ini ditangguhkan?
Amalan ini dapat membantu mengurangkan pembelian secara spontan dan memastikan wang digunakan untuk perkara yang lebih penting.
5. Bina Dana Kecemasan Secara Berperingkat
Dana kecemasan merupakan simpanan khas yang digunakan apabila berlaku perkara tidak dijangka.
Antara contoh keadaan yang memerlukan dana kecemasan ialah kehilangan pekerjaan, kerosakan kenderaan, masalah kesihatan atau keperluan keluarga yang mendesak.
Bagi orang yang baru bekerja, membina dana kecemasan mungkin mengambil masa. Oleh itu, tidak perlu memaksa diri mengumpulkan jumlah yang besar dalam tempoh singkat.
Mulakan dengan sasaran RM500 atau RM1,000. Selepas mencapainya, tingkatkan simpanan sehingga bersamaan tiga hingga enam bulan perbelanjaan asas.
Sebagai contoh, jika perbelanjaan asas bulanan anda ialah RM1,500, sasaran dana kecemasan yang disarankan ialah antara RM4,500 hingga RM9,000.
Simpan wang tersebut dalam akaun simpanan yang mudah diakses apabila diperlukan.
Elakkan menggunakan dana kecemasan untuk membeli telefon baharu, bercuti atau membeli barangan yang bukan keperluan.
6. Elakkan Hutang yang Tidak Diperlukan
Pekerja baharu kadangkala mudah terpengaruh dengan tawaran pinjaman, pembelian secara ansuran dan kemudahan pembayaran kemudian.
Walaupun kemudahan tersebut boleh membantu dalam keadaan tertentu, penggunaan tanpa kawalan boleh menyebabkan masalah kewangan.
Contohnya, seseorang yang menerima gaji RM2,500 mungkin mempunyai komitmen berikut:
- Ansuran telefon: RM150.
- Ansuran barangan elektronik: RM200.
- Bayaran pinjaman peribadi: RM300.
- Komitmen lain: RM250.
Jumlah komitmen hutang sudah mencapai RM900 sebulan.
Keadaan ini boleh menyebabkan sebahagian besar pendapatan digunakan untuk membayar hutang sehingga sukar menyimpan wang.
Oleh itu, elakkan membuat hutang semata-mata untuk memenuhi kehendak. Sebelum mengambil sebarang pinjaman, pertimbangkan kemampuan membayar balik dan jumlah kos keseluruhan.
Jika sesuatu pembelian boleh ditangguhkan sehingga wang mencukupi, pilihan tersebut mungkin lebih baik.
7. Kurangkan Perbelanjaan Makanan dan Minuman
Makanan merupakan salah satu kategori perbelanjaan bulanan yang boleh dikawal oleh pekerja baharu.
Membeli makanan di luar setiap hari mungkin kelihatan tidak membebankan kerana jumlah setiap pembelian agak kecil. Namun, apabila dikumpulkan selama sebulan, jumlahnya boleh menjadi besar.
Sebagai contoh:
Jika anda membelanjakan RM15 sehari untuk makan tengah hari selama 22 hari bekerja, jumlah perbelanjaan ialah RM330 sebulan.
Jika anda berjaya mengurangkan perbelanjaan tersebut kepada RM10 sehari, anda boleh menjimatkan RM110 sebulan.
Antara cara mengurangkan perbelanjaan makanan ialah:
- Membawa bekal dari rumah.
- Menyediakan sarapan sendiri.
- Mengurangkan pembelian minuman mahal.
- Membeli barangan dapur secara terancang.
- Mengelakkan pembaziran makanan.
- Membandingkan harga sebelum membeli.
Wang yang berjaya dijimatkan boleh dimasukkan ke dalam akaun simpanan.
8. Asingkan Wang Simpanan daripada Wang Perbelanjaan
Satu lagi cara yang berkesan untuk menyimpan wang ialah menggunakan akaun bank yang berasingan.
Jika semua wang disimpan dalam satu akaun, anda mungkin sukar membezakan wang yang boleh dibelanjakan dengan wang yang sepatutnya disimpan.
Sebagai contoh, anda boleh menggunakan dua akaun:
Akaun pertama: Akaun perbelanjaan
Digunakan untuk menerima gaji dan membayar keperluan bulanan seperti makanan, pengangkutan, bil serta komitmen lain.
Akaun kedua: Akaun simpanan
Digunakan untuk menyimpan sebahagian daripada pendapatan dan membina dana kecemasan.
Anda juga boleh menyediakan arahan pindahan automatik setiap kali menerima gaji.
Kaedah ini menjadikan proses menyimpan lebih mudah kerana wang akan diasingkan secara konsisten tanpa perlu membuat keputusan berulang kali.
Pastikan akaun simpanan yang dipilih mempunyai ciri keselamatan dan syarat yang sesuai dengan keperluan anda.
9. Tingkatkan Kemahiran untuk Menambah Pendapatan
Menyimpan wang bukan sekadar mengurangkan perbelanjaan. Meningkatkan pendapatan juga boleh membantu mempercepatkan pencapaian matlamat kewangan.
Bagi pekerja baharu, salah satu pelaburan terbaik ialah meningkatkan kemahiran diri.
Antara kemahiran yang boleh dipelajari termasuk:
- Microsoft Excel dan analisis data.
- Power BI dan visualisasi data.
- Kemahiran komunikasi.
- Penulisan dan penyuntingan.
- Pengaturcaraan komputer.
- Pemasaran digital.
- Pengurusan projek.
Kemahiran tersebut boleh membantu meningkatkan peluang mendapatkan pekerjaan yang lebih baik atau memperoleh pendapatan tambahan melalui pekerjaan sambilan dan perkhidmatan freelance.
Sebagai contoh, jika anda memperoleh pendapatan tambahan RM300 sebulan dan menyimpan keseluruhan jumlah tersebut, anda boleh mengumpulkan RM3,600 dalam tempoh setahun.
Walau bagaimanapun, pastikan pekerjaan sampingan tidak menjejaskan kesihatan dan prestasi pekerjaan utama.
10. Jadikan Menyimpan Wang sebagai Tabiat Jangka Panjang
Perkara paling penting dalam pengurusan kewangan ialah konsistensi.
Tidak semestinya seseorang perlu menyimpan RM500 atau RM1,000 setiap bulan untuk dianggap berjaya menguruskan kewangan.
Jika kemampuan kewangan anda hanya membolehkan simpanan RM50 sebulan, mulakan dengan jumlah tersebut.
Contohnya:
| Tempoh | Simpanan RM50 sebulan |
|---|---|
| 1 bulan | RM50 |
| 6 bulan | RM300 |
| 1 tahun | RM600 |
| 3 tahun | RM1,800 |
| 5 tahun | RM3,000 |
Jumlah tersebut belum mengambil kira sebarang pulangan daripada simpanan atau pelaburan.
Apabila pendapatan meningkat pada masa hadapan, anda boleh meningkatkan jumlah simpanan secara berperingkat.
Contohnya, jika gaji meningkat daripada RM2,500 kepada RM3,000, anda boleh meningkatkan simpanan bulanan daripada RM250 kepada RM350.
Dengan cara ini, peningkatan pendapatan tidak semestinya menyebabkan peningkatan perbelanjaan pada kadar yang sama.
Contoh Pelan Simpanan untuk Pekerja Baharu
Untuk memudahkan anda memulakan tabiat menyimpan, berikut ialah contoh pelan simpanan selama 12 bulan bagi seseorang yang menerima gaji bersih RM2,500.
Andaikan individu tersebut menyimpan RM250 setiap bulan.
| Tempoh | Jumlah Simpanan |
|---|---|
| Bulan 1 | RM250 |
| Bulan 3 | RM750 |
| Bulan 6 | RM1,500 |
| Bulan 9 | RM2,250 |
| Bulan 12 | RM3,000 |
<PRIVATE_PERSON> tersebut boleh mencapai simpanan RM3,000 dalam tempoh setahun tanpa memerlukan pendapatan yang terlalu tinggi.
Jika individu tersebut berjaya meningkatkan simpanan kepada RM300 sebulan pada tahun berikutnya, jumlah simpanan akan terus bertambah.
Perkara utama ialah memulakan langkah pertama dan mengekalkan disiplin kewangan.
Kesimpulan
Menyimpan wang untuk orang yang baru bekerja bukanlah sesuatu yang mustahil walaupun menerima gaji permulaan yang sederhana. Apa yang diperlukan ialah perancangan kewangan yang baik, disiplin dan kesungguhan untuk membina tabiat menyimpan secara konsisten.
Mulakan dengan menetapkan matlamat simpanan, menyediakan bajet bulanan, mengasingkan wang simpanan dan mengawal perbelanjaan yang tidak diperlukan. Pada masa yang sama, usahakan untuk meningkatkan kemahiran diri supaya peluang memperoleh pendapatan yang lebih tinggi dapat dibuka pada masa hadapan.
Jangan terlalu membandingkan jumlah simpanan anda dengan orang lain. Setiap individu mempunyai tahap pendapatan, komitmen dan tanggungjawab kewangan yang berbeza.
Ingatlah bahawa kejayaan kewangan bukan hanya bergantung pada jumlah wang yang diperoleh, tetapi juga bagaimana wang tersebut diuruskan.
Mulakan menyimpan daripada gaji pertama anda. Walaupun jumlahnya kecil, amalan yang konsisten hari ini boleh menjadi asas kepada masa depan kewangan yang lebih stabil dan terjamin.