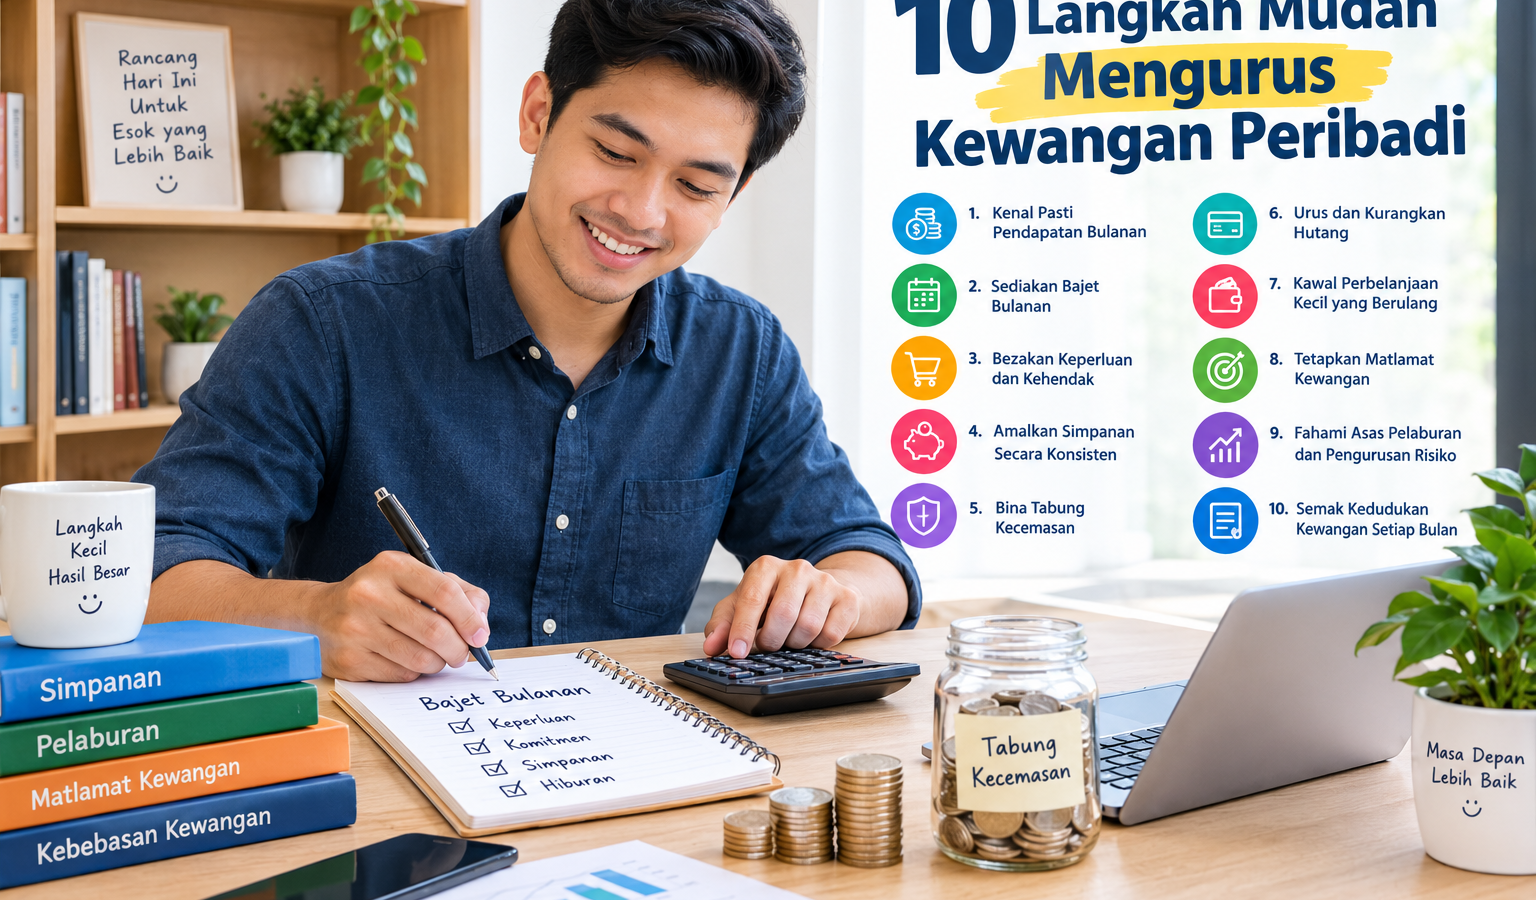
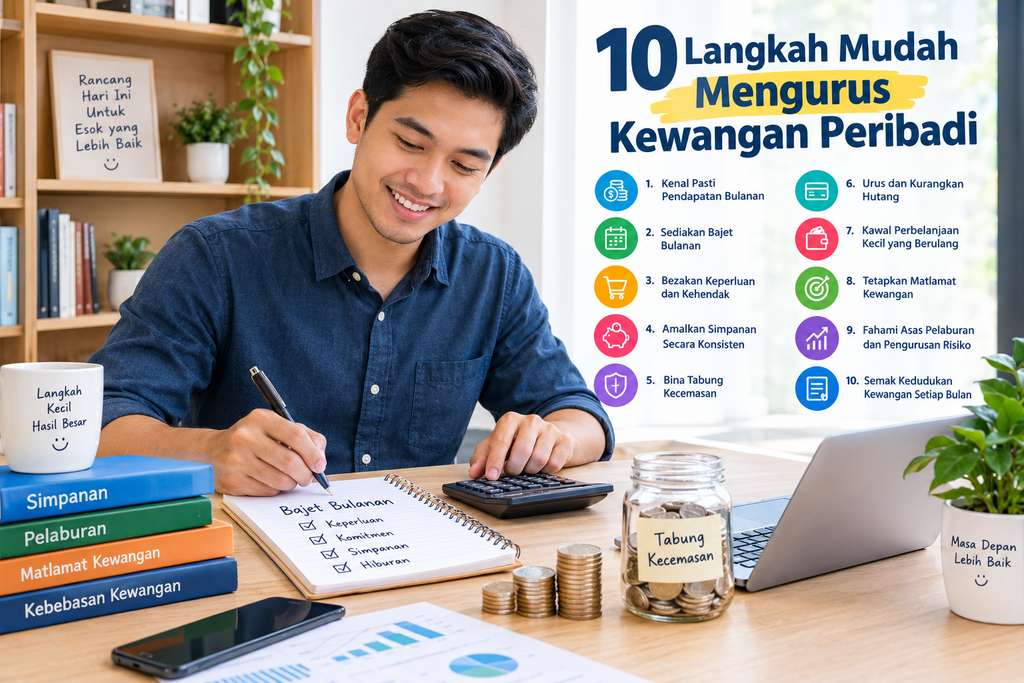
10 Langkah Mudah Mengurus Kewangan Peribadi
Pengenalan
Mengurus kewangan peribadi merupakan salah satu kemahiran penting yang perlu dikuasai oleh setiap individu. Tidak kira sama ada seseorang itu bekerja makan gaji, menjalankan perniagaan, bekerja secara bebas atau masih belajar, pengurusan kewangan yang baik dapat membantu memastikan kehidupan menjadi lebih teratur dan stabil.
Dalam kehidupan seharian, wang digunakan untuk memenuhi pelbagai keperluan seperti membeli makanan, membayar bil, menyewa rumah, mengisi minyak kenderaan, menanggung perbelanjaan keluarga dan menyimpan wang untuk masa hadapan. Namun begitu, tanpa perancangan yang betul, seseorang mungkin menghadapi masalah kewangan walaupun mempunyai pendapatan yang mencukupi.
Sebagai contoh, seseorang yang memperoleh pendapatan RM3,000 sebulan mungkin mengalami kesukaran menyimpan wang kerana tidak mengetahui jumlah sebenar perbelanjaannya. Sebaliknya, individu yang memperoleh pendapatan lebih rendah mungkin mampu membina simpanan secara beransur-ansur kerana mengamalkan pengurusan kewangan yang berdisiplin.
Persoalannya, bagaimanakah cara mengurus kewangan peribadi dengan mudah dan berkesan?
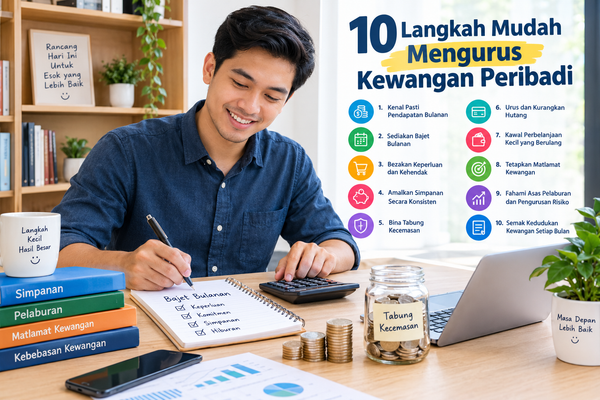
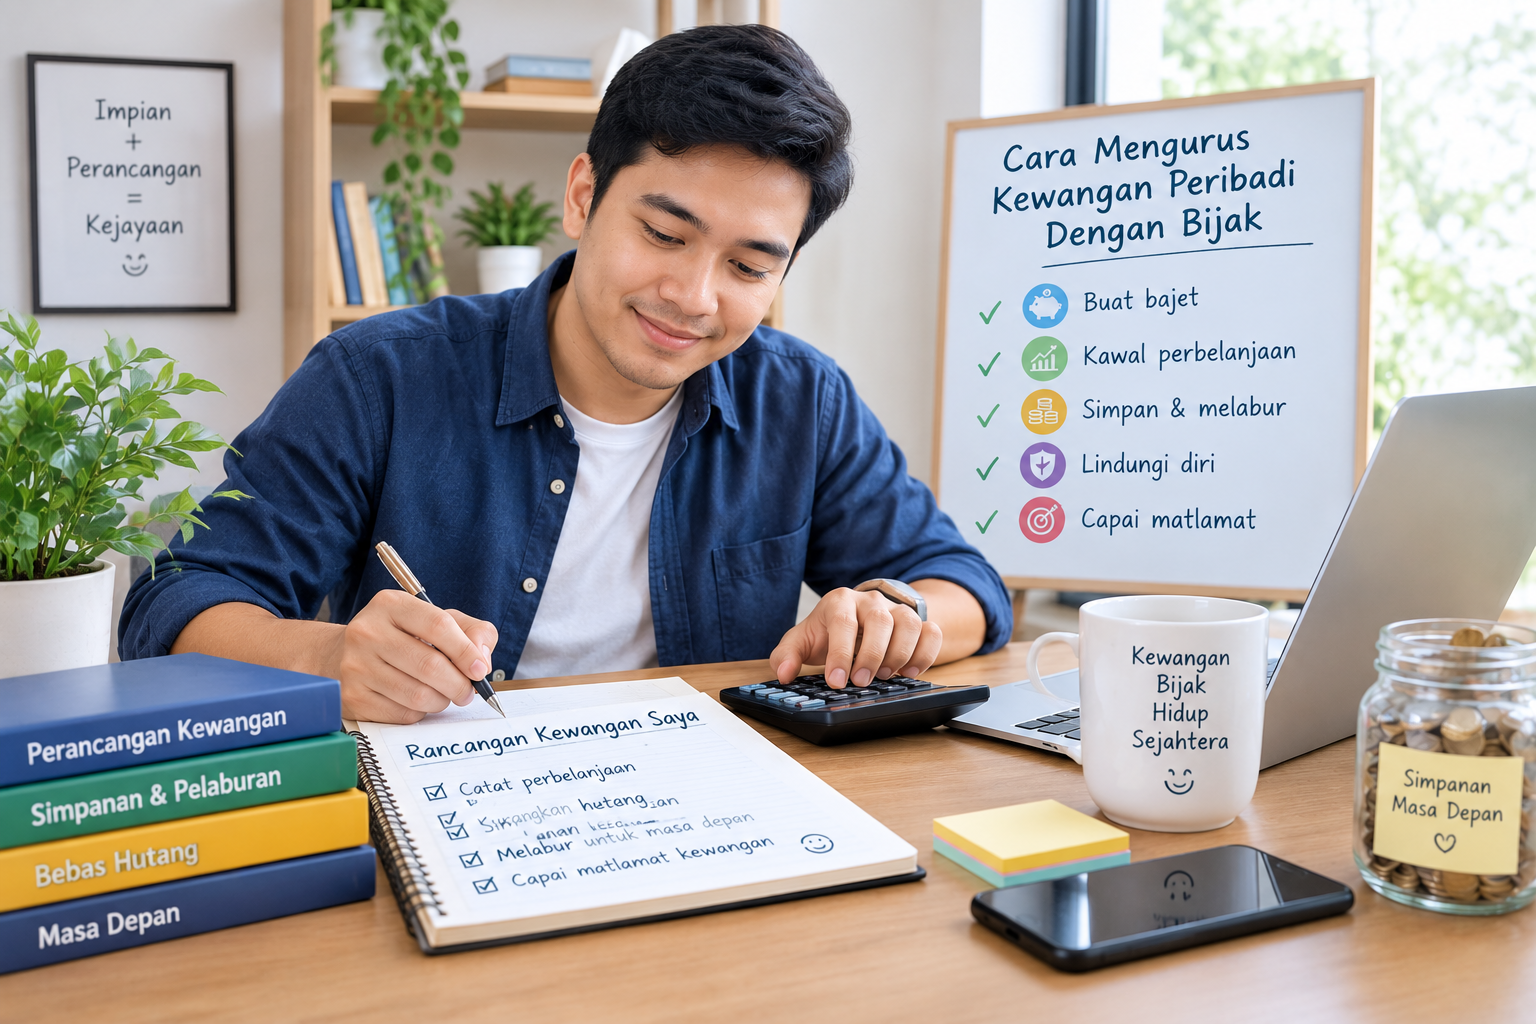
Artikel ini menerangkan 10 langkah mudah mengurus kewangan peribadi yang boleh diamalkan oleh sesiapa sahaja. Langkah-langkah ini merangkumi penyediaan bajet bulanan, pengurusan perbelanjaan, pembinaan tabung kecemasan, pembayaran hutang dan perancangan kewangan masa hadapan.
1. Kenal Pasti Jumlah Pendapatan Bulanan
Langkah pertama dalam mengurus kewangan peribadi ialah mengetahui jumlah pendapatan yang diterima setiap bulan. Pendapatan merupakan sumber kewangan yang digunakan untuk membiayai keperluan hidup, membayar komitmen, membuat simpanan dan mencapai matlamat kewangan.
Bagi pekerja makan gaji, pendapatan biasanya datang daripada gaji bulanan. Bagi individu yang menjalankan perniagaan, pendapatan mungkin diperoleh melalui keuntungan perniagaan. Sementara itu, pekerja bebas mungkin menerima bayaran berdasarkan projek atau tugasan yang disiapkan.
Penting untuk membezakan antara pendapatan kasar dengan pendapatan bersih. Pendapatan kasar ialah jumlah sebelum potongan tertentu, manakala pendapatan bersih ialah jumlah yang benar-benar diterima selepas potongan seperti caruman KWSP, PERKESO dan potongan lain yang berkaitan.
Sebagai contoh, jika gaji kasar seseorang ialah RM3,500 tetapi jumlah yang diterima selepas potongan ialah RM3,050, maka RM3,050 lebih sesuai digunakan sebagai asas penyediaan bajet bulanan.
Jika mempunyai pendapatan sampingan, catatkan pendapatan tersebut secara berasingan. Bagi pendapatan yang tidak tetap, gunakan anggaran konservatif berdasarkan rekod pendapatan terdahulu.
Tip praktikal: Sediakan satu senarai yang mengandungi semua sumber pendapatan dan jumlah yang diterima setiap bulan. Langkah ini membantu anda mengetahui kemampuan kewangan sebenar sebelum membuat sebarang perbelanjaan.
2. Sediakan Bajet Bulanan yang Realistik
Bajet bulanan ialah rancangan yang menentukan bagaimana pendapatan akan digunakan dalam tempoh tertentu. Penyediaan bajet membantu seseorang mengawal aliran wang dan mengelakkan perbelanjaan yang melebihi kemampuan.
Tanpa bajet, seseorang mungkin berbelanja berdasarkan kehendak semasa tanpa menyedari bahawa wang untuk membayar bil atau keperluan penting semakin berkurangan.
Untuk menyediakan bajet yang mudah, bahagikan perbelanjaan kepada beberapa kategori utama:
- Keperluan asas: Makanan, tempat tinggal, bil utiliti dan pengangkutan.
- Komitmen kewangan: Ansuran rumah, pinjaman kenderaan dan pembayaran hutang.
- Simpanan: Tabung kecemasan dan matlamat kewangan.
- Kehendak peribadi: Hiburan, makan di restoran dan pembelian barangan bukan keperluan.
Sebagai contoh, seseorang yang mempunyai pendapatan bersih RM3,000 boleh menyediakan bajet awal seperti berikut:
| Kategori | Bajet bulanan |
|---|---|
| Keperluan asas | RM1,500 |
| Komitmen hutang | RM450 |
| Simpanan | RM300 |
| Pengangkutan dan keperluan lain | RM450 |
| Hiburan dan kehendak | RM300 |
| Jumlah | RM3,000 |
Jadual tersebut hanyalah contoh. Bajet sebenar perlu disesuaikan mengikut keadaan hidup, bilangan tanggungan, kos tempat tinggal dan komitmen masing-masing.
Anda juga boleh menggunakan kaedah 50/30/20 sebagai panduan awal, iaitu 50% untuk keperluan, 30% untuk kehendak dan 20% untuk simpanan serta pembayaran hutang tambahan. Walau bagaimanapun, kaedah ini bukan peraturan wajib dan mungkin perlu diubah jika kos keperluan asas terlalu tinggi.
Tip praktikal: Gunakan buku catatan, hamparan Excel atau aplikasi kewangan untuk merekodkan bajet. Semak semula bajet pada setiap hujung bulan supaya anda dapat mengenal pasti kategori yang memerlukan penambahbaikan.
3. Bezakan Keperluan dengan Kehendak
Salah satu punca masalah kewangan ialah kegagalan membezakan antara keperluan dengan kehendak. Keperluan ialah perkara yang penting untuk kehidupan seharian, manakala kehendak merujuk kepada perkara yang memberikan keselesaan atau kepuasan tambahan.
Sebagai contoh, membeli makanan asas merupakan keperluan. Sebaliknya, membeli kopi mahal setiap hari mungkin merupakan kehendak jika terdapat pilihan lain yang lebih menjimatkan.
Begitu juga dengan pembelian telefon pintar. Telefon mungkin diperlukan untuk bekerja atau belajar, tetapi membeli model terbaharu sedangkan telefon lama masih berfungsi boleh meningkatkan perbelanjaan tanpa memberikan manfaat yang sepadan.
Sebelum membuat pembelian, tanyakan tiga soalan kepada diri sendiri:
- Adakah barang ini benar-benar diperlukan?
- Adakah saya mampu membelinya tanpa menjejaskan bajet?
- Bolehkah pembelian ini ditangguhkan atau digantikan dengan pilihan lebih murah?
Anda juga boleh mengamalkan peraturan menunggu selama 24 hingga 48 jam sebelum membeli barangan bukan keperluan. Tempoh ini memberikan peluang untuk menilai sama ada pembelian tersebut benar-benar penting atau sekadar dorongan sementara.
Selain itu, berhati-hati dengan promosi jualan, diskaun besar dan tawaran penghantaran percuma. Harga yang murah tidak semestinya menjimatkan jika barang tersebut sebenarnya tidak diperlukan.
Tip praktikal: Senaraikan barangan yang hendak dibeli sebelum pergi membeli-belah. Elakkan membeli secara spontan kerana terpengaruh dengan promosi atau tekanan media sosial.
4. Amalkan Simpanan Secara Konsisten
Simpanan merupakan asas penting dalam pengurusan kewangan peribadi. Walaupun jumlahnya kecil, simpanan yang dibuat secara konsisten boleh membantu membina kedudukan kewangan yang lebih kukuh.
Kesilapan yang sering berlaku ialah menunggu sehingga hujung bulan untuk menyimpan wang yang masih berbaki. Dalam banyak keadaan, wang tersebut sudah digunakan untuk pelbagai perbelanjaan sebelum sempat disimpan.
Pendekatan yang lebih baik ialah mengutamakan simpanan sebaik sahaja menerima pendapatan. Kaedah ini sering dikenali sebagai konsep membayar diri sendiri terlebih dahulu.
Sebagai contoh, jika pendapatan bersih ialah RM3,000, anda boleh menetapkan sasaran simpanan awal sebanyak RM150 sebulan. Jika keadaan kewangan mengizinkan, jumlah tersebut boleh ditingkatkan kepada RM300 atau lebih.
Dengan menyimpan RM150 setiap bulan, jumlah simpanan terkumpul selepas setahun ialah RM1,800, tidak termasuk sebarang pulangan.
Untuk memudahkan proses ini, anda boleh membuat pemindahan automatik daripada akaun penerimaan gaji kepada akaun simpanan berasingan.
Pilih tempat simpanan yang sesuai dengan tujuan dan tahap akses yang diperlukan. Wang untuk keperluan kecemasan sebaik-baiknya disimpan dalam instrumen yang mudah dicairkan dan mempunyai risiko rendah.
Perlu diingat bahawa simpanan biasa dan pelaburan mempunyai tujuan serta tahap risiko yang berbeza. Jangan menganggap bahawa semua produk kewangan menjamin modal atau pulangan.
Tip praktikal: Mulakan dengan jumlah yang mampu disimpan tanpa mengabaikan keperluan asas. Konsistensi lebih penting daripada menetapkan sasaran yang terlalu tinggi sehingga sukar dikekalkan.
5. Bina Tabung Kecemasan
Tabung kecemasan ialah simpanan yang dikhaskan untuk menghadapi kejadian tidak dijangka. Antaranya termasuk kehilangan pekerjaan, kerosakan kenderaan, kecemasan keluarga atau perbelanjaan perubatan yang tidak dilindungi sepenuhnya.
Tanpa tabung kecemasan, seseorang mungkin terpaksa menggunakan kad kredit, membuat pinjaman baharu atau menjual aset ketika menghadapi masalah kewangan.
Sasaran yang sering digunakan ialah simpanan bersamaan tiga hingga enam bulan perbelanjaan asas. Namun begitu, jumlah yang sesuai bergantung pada kestabilan pendapatan, tanggungan keluarga, perlindungan insurans dan jenis pekerjaan.
Sebagai contoh, jika perbelanjaan asas bulanan ialah RM2,000, sasaran tabung kecemasan boleh ditetapkan seperti berikut:
- Tiga bulan perbelanjaan: RM6,000.
- Enam bulan perbelanjaan: RM12,000.
Anda tidak perlu mengumpulkan jumlah tersebut dalam satu masa. Jika bermula daripada kosong, tetapkan sasaran pertama sebanyak RM500 atau RM1,000. Selepas mencapainya, tingkatkan sasaran secara berperingkat.
Pastikan tabung kecemasan tidak digunakan untuk membeli barangan mewah, bercuti atau membiayai perbelanjaan rutin yang sepatutnya dimasukkan dalam bajet bulanan.
Sekiranya wang kecemasan digunakan, utamakan usaha membina semula simpanan tersebut selepas keadaan kembali stabil.
Tip praktikal: Wujudkan akaun berasingan untuk tabung kecemasan supaya wang tersebut tidak bercampur dengan wang perbelanjaan harian.
6. Urus dan Kurangkan Hutang
Hutang boleh membantu seseorang membeli rumah, mendapatkan pendidikan atau membiayai keperluan tertentu. Walau bagaimanapun, hutang yang tidak dikawal boleh membebankan kewangan dan mengurangkan kemampuan untuk menyimpan.
Langkah pertama ialah menyenaraikan semua hutang yang masih belum diselesaikan. Catatkan baki hutang, kadar faedah atau keuntungan, bayaran minimum bulanan dan tarikh pembayaran.
Antara komitmen yang perlu diberi perhatian ialah pinjaman peribadi, kad kredit, pinjaman kenderaan dan pembiayaan lain.
Selepas mengetahui kedudukan hutang, pilih strategi pembayaran yang sesuai.
Kaedah bola salji (debt snowball) memberi tumpuan kepada hutang dengan baki paling kecil terlebih dahulu, sambil memastikan pembayaran minimum hutang lain dibuat. Kaedah ini boleh memberikan motivasi apabila satu demi satu hutang berjaya diselesaikan.
Kaedah runtuhan salji (debt avalanche) pula memberi keutamaan kepada hutang dengan kadar faedah atau kos pembiayaan paling tinggi. Jika dilaksanakan dengan betul, kaedah ini boleh mengurangkan jumlah kos pembiayaan.
Dalam kedua-dua kaedah, pastikan semua bayaran minimum dibuat mengikut jadual dan semak terma pinjaman sebelum membuat penyelesaian awal.
Elakkan mengambil hutang baharu untuk membiayai gaya hidup yang melebihi kemampuan. Jika menghadapi kesukaran membayar komitmen, dapatkan nasihat daripada pihak pemberi pinjaman atau Agensi Kaunseling dan Pengurusan Kredit (AKPK).
Tip praktikal: Tetapkan peringatan pembayaran dan semak penyata hutang setiap bulan. Mengurus hutang secara sistematik membantu mengurangkan tekanan kewangan dan membebaskan lebih banyak wang untuk simpanan pada masa hadapan.
7. Kawal Perbelanjaan Kecil yang Berulang
Perbelanjaan kecil mungkin kelihatan tidak penting, tetapi jumlahnya boleh menjadi besar apabila dikumpulkan sepanjang bulan.
Sebagai contoh, jika seseorang membelanjakan RM10 sehari untuk pembelian yang tidak dirancang, jumlah perbelanjaan tersebut boleh mencapai kira-kira RM300 dalam sebulan atau RM3,650 dalam setahun.
Antara perbelanjaan yang boleh dipantau ialah pembelian makanan ringan, minuman mahal, penghantaran makanan, langganan hiburan digital dan caj perkhidmatan yang jarang digunakan.
Ini tidak bermaksud anda perlu menghentikan semua perbelanjaan untuk menikmati kehidupan. Sebaliknya, anda perlu memastikan wang digunakan untuk perkara yang benar-benar memberikan nilai.
Mulakan dengan merekodkan setiap perbelanjaan selama 30 hari. Selepas itu, kelompokkan perbelanjaan mengikut kategori dan kenal pasti bahagian yang boleh dikurangkan.
Sebagai contoh, jika anda kerap membeli makanan di luar, cuba membawa bekal beberapa hari seminggu. Jika mempunyai beberapa langganan digital, batalkan perkhidmatan yang tidak digunakan.
Anda juga boleh menetapkan had mingguan untuk perbelanjaan kehendak. Apabila had tersebut telah dicapai, tangguhkan pembelian seterusnya sehingga tempoh baharu bermula.
Tip praktikal: Gunakan kaedah merekod perbelanjaan secara terus selepas membuat pembayaran. Rekod yang konsisten memberikan gambaran lebih tepat tentang corak penggunaan wang anda.
8. Tetapkan Matlamat Kewangan yang Jelas
Pengurusan kewangan akan menjadi lebih berkesan apabila anda mempunyai matlamat yang khusus. Tanpa matlamat, aktiviti menyimpan mungkin terasa seperti satu kewajipan tanpa tujuan yang jelas.
Matlamat kewangan boleh dibahagikan kepada tiga kategori:
Matlamat jangka pendek: Membina simpanan permulaan, membeli komputer untuk bekerja atau membayar perbelanjaan tahunan.
Matlamat jangka sederhana: Mengumpulkan deposit rumah, membiayai pendidikan atau mengembangkan perniagaan kecil.
Matlamat jangka panjang: Menyediakan dana persaraan, mengurangkan kebergantungan kewangan dan membina aset untuk masa hadapan.
Gunakan kaedah SMART untuk menjadikan matlamat lebih mudah dicapai. Matlamat perlu spesifik, boleh diukur, boleh dicapai, relevan dan mempunyai tempoh masa.
Contohnya, matlamat umum seperti “saya mahu menyimpan wang” boleh diperincikan menjadi “saya mahu mengumpulkan RM3,600 dalam tempoh 12 bulan dengan menyimpan RM300 setiap bulan”.
Matlamat tersebut lebih mudah dipantau kerana jumlah dan tempohnya jelas.
Jika mempunyai beberapa matlamat serentak, susun mengikut keutamaan. Keperluan asas, tabung kecemasan dan pembayaran hutang penting perlu diberikan perhatian sebelum mengambil risiko kewangan yang besar.
Tip praktikal: Tulis matlamat kewangan di tempat yang mudah dilihat dan semak kemajuan setiap bulan. Jika berlaku perubahan pendapatan atau komitmen, sesuaikan sasaran tanpa meninggalkan perancangan sepenuhnya.
9. Fahami Asas Pelaburan dan Pengurusan Risiko
Selepas membina asas kewangan yang stabil, anda boleh mula mempelajari pelaburan sebagai salah satu cara merancang pertumbuhan aset jangka panjang.
Pelaburan berbeza daripada simpanan biasa. Simpanan lazimnya bertujuan menyediakan wang yang mudah digunakan, manakala pelaburan bertujuan memperoleh pertumbuhan atau pendapatan berdasarkan produk dan strategi yang dipilih.
Antara pilihan yang boleh dipelajari ialah dana pelaburan, unit amanah, saham, sukuk dan instrumen lain yang bersesuaian dengan matlamat serta toleransi risiko.
Sebelum melabur, fahami beberapa perkara penting:
- Risiko: Nilai pelaburan boleh turun dan anda mungkin mengalami kerugian.
- Pulangan: Pulangan masa hadapan tidak dijamin hanya kerana prestasi terdahulu kelihatan baik.
- Kecairan: Sesetengah pelaburan lebih sukar ditukar kepada wang tunai dengan cepat.
- Tempoh pelaburan: Matlamat jangka panjang mungkin memerlukan pendekatan berbeza daripada matlamat jangka pendek.
- Kepelbagaian: Membahagikan pelaburan kepada beberapa aset boleh membantu mengurangkan kebergantungan pada satu pelaburan, tetapi tidak menghapuskan semua risiko.
Berhati-hati dengan tawaran yang menjanjikan keuntungan tinggi tanpa risiko. Jangan membuat keputusan berdasarkan testimoni semata-mata atau tekanan untuk melabur dengan segera.
Semak latar belakang penyedia produk dan status kawal selianya melalui saluran rasmi yang berkaitan, termasuk Suruhanjaya Sekuriti Malaysia bagi aktiviti pasaran modal.
Tip praktikal: Jangan gunakan wang sewa, wang makanan atau keseluruhan tabung kecemasan untuk melabur. Pelajari produk kewangan terlebih dahulu dan mulakan hanya apabila kedudukan kewangan mengizinkan.
10. Semak Kedudukan Kewangan Setiap Bulan
Langkah terakhir ialah membuat penilaian kewangan secara berkala. Pengurusan kewangan bukan aktiviti yang dilakukan sekali sahaja, sebaliknya proses berterusan yang memerlukan pemantauan dan penyesuaian.
Pada setiap hujung bulan, luangkan masa untuk menyemak pendapatan, perbelanjaan, simpanan dan baki hutang. Bandingkan jumlah sebenar dengan bajet yang telah ditetapkan.
Sebagai contoh, jika anda merancang untuk menyimpan RM300 tetapi hanya berjaya menyimpan RM100, kenal pasti sebabnya. Mungkin terdapat perbelanjaan luar jangka, kenaikan harga barang atau bajet yang tidak realistik.
Daripada menyalahkan diri sendiri, gunakan maklumat tersebut untuk memperbaiki perancangan bulan berikutnya.
Anda juga boleh mengira nilai bersih kewangan atau net worth. Nilai ini diperoleh dengan menolak jumlah liabiliti daripada jumlah aset.
Nilai bersih = Jumlah aset − Jumlah liabiliti
Sebagai contoh, jika jumlah aset anda ialah RM20,000 dan jumlah liabiliti ialah RM12,000, nilai bersih anda ialah RM8,000.
Pengiraan ini membantu memberikan gambaran menyeluruh tentang kedudukan kewangan, walaupun ia bukan satu-satunya ukuran kesihatan kewangan seseorang.
Untuk memudahkan pemantauan, sediakan laporan ringkas yang menunjukkan perubahan simpanan, baki hutang dan pencapaian matlamat. Anda boleh menggunakan Excel atau aplikasi kewangan untuk merekodkan maklumat tersebut.
Tip praktikal: Jadikan semakan kewangan sebagai rutin bulanan. Penilaian yang konsisten membolehkan anda mengesan masalah lebih awal dan membuat keputusan berdasarkan maklumat yang lebih tepat.
Kesimpulan
Mengurus kewangan peribadi tidak semestinya rumit atau memerlukan pendapatan yang tinggi. Perkara yang paling penting ialah memahami aliran wang, merancang perbelanjaan, membina simpanan dan membuat keputusan kewangan secara berdisiplin.
Sepuluh langkah yang dibincangkan dalam artikel ini boleh dijadikan panduan untuk membina pengurusan kewangan yang lebih baik. Mulakan dengan mengenal pasti pendapatan, menyediakan bajet bulanan dan membezakan keperluan daripada kehendak. Selepas itu, tingkatkan simpanan, bina tabung kecemasan, urus hutang dan tetapkan matlamat kewangan yang jelas.
Apabila asas kewangan semakin kukuh, anda boleh mempelajari pelaburan yang sesuai dengan kemampuan dan menilai kedudukan kewangan secara berkala.
Ingatlah bahawa perubahan kecil yang dilakukan secara konsisten boleh memberikan kesan yang besar dalam jangka panjang. Anda tidak perlu melaksanakan semua langkah secara sempurna pada hari pertama. Pilih satu atau dua langkah yang paling mudah untuk dimulakan dan tambah baik secara berperingkat.
Akhirnya, pengurusan kewangan peribadi yang baik bukan sekadar tentang berapa banyak wang yang diperoleh, tetapi tentang bagaimana wang tersebut dirancang, digunakan dan disimpan untuk mencapai kehidupan yang lebih stabil.