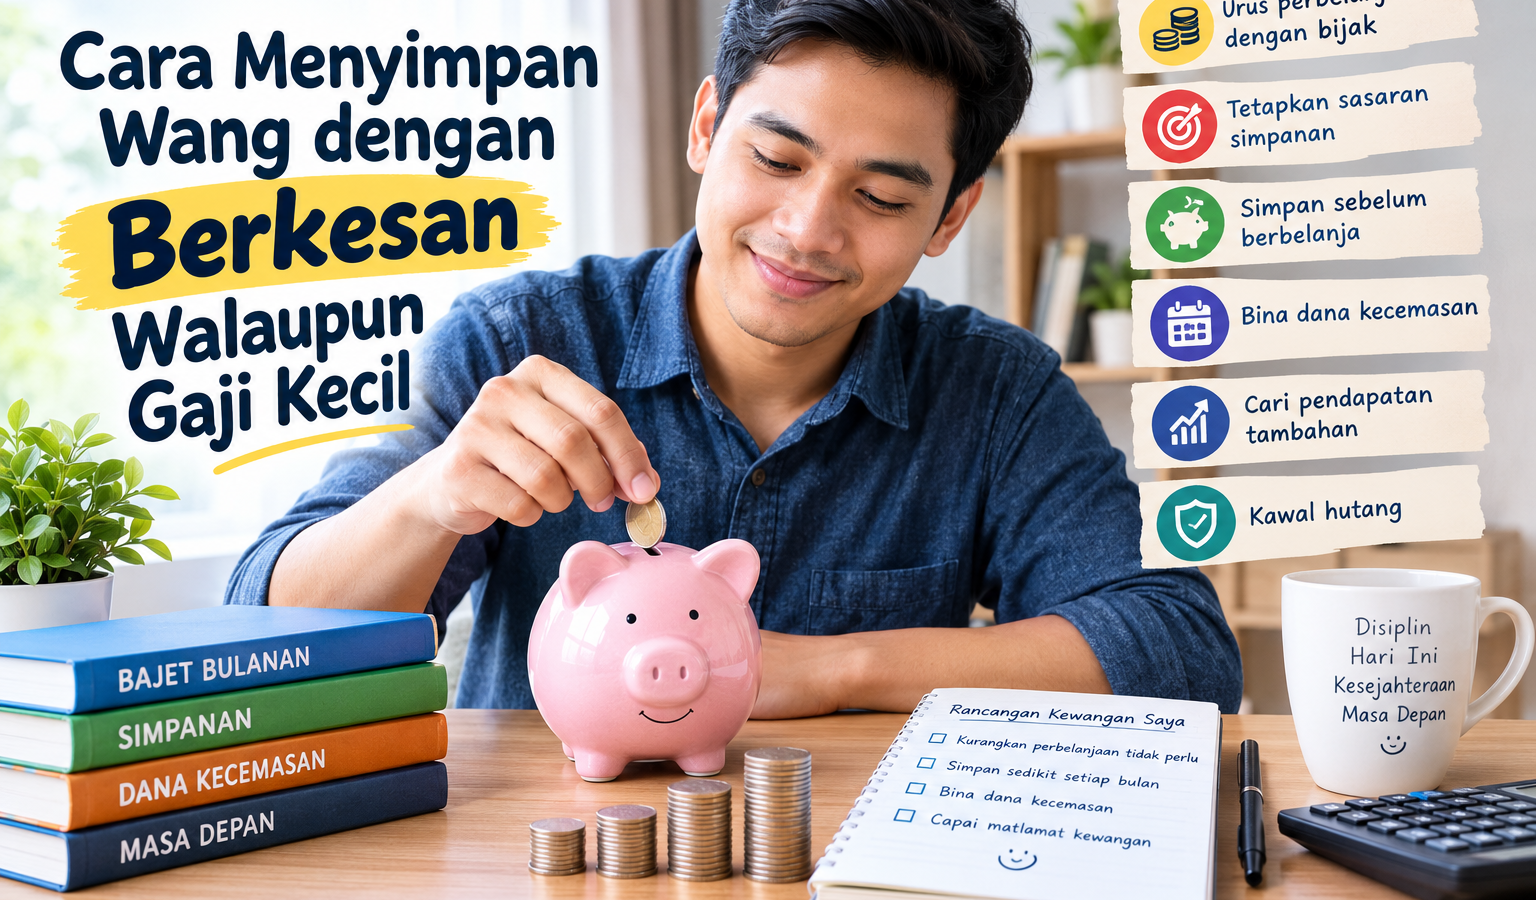
Cara Menyimpan Wang dengan Berkesan Walaupun Gaji Kecil
Menyimpan wang merupakan salah satu langkah penting untuk mencapai kestabilan kewangan dan menjalani kehidupan yang lebih tenang. Namun, bagi individu yang menerima gaji kecil, usaha untuk menyimpan wang setiap bulan mungkin menjadi satu cabaran. Selepas membayar sewa rumah, membeli barang keperluan, membayar bil utiliti dan menanggung perbelanjaan keluarga, baki wang yang tinggal mungkin sangat sedikit.
Walaupun begitu, gaji kecil bukanlah penghalang mutlak untuk membina simpanan. Dengan perancangan kewangan yang baik, disiplin diri dan tabiat berbelanja secara berhemah, seseorang masih boleh menyimpan wang secara konsisten.
Perkara paling penting ialah memahami bahawa menyimpan wang bukan semata-mata tentang jumlah pendapatan, tetapi juga tentang cara mengurus wang yang diterima. Walaupun hanya mampu menyimpan RM1 atau RM5 sehari, tindakan tersebut boleh menjadi permulaan kepada tabiat kewangan yang lebih baik.
Artikel ini membincangkan cara menyimpan wang dengan berkesan walaupun gaji kecil, termasuk teknik mengurus perbelanjaan, menetapkan sasaran simpanan dan membina dana kecemasan untuk menghadapi keperluan pada masa hadapan.
1. Kenal Pasti Ke Mana Wang Anda Dibelanjakan
Langkah pertama untuk menyimpan wang ialah mengetahui bagaimana wang digunakan setiap bulan. Ramai orang merasakan gaji mereka tidak mencukupi, tetapi tidak menyedari bahawa sebahagian wang telah digunakan untuk perbelanjaan kecil yang berlaku berulang kali.
Sebagai contoh, membeli minuman di luar, memesan makanan melalui aplikasi penghantaran dan membeli barang yang tidak diperlukan mungkin kelihatan seperti perbelanjaan kecil. Namun, apabila dikumpulkan selama sebulan, jumlahnya boleh menjadi besar.
Untuk mengatasi masalah ini, catat semua pendapatan dan perbelanjaan selama sekurang-kurangnya 30 hari. Anda boleh menggunakan buku nota, aplikasi telefon atau hamparan Excel.
Bahagikan perbelanjaan kepada beberapa kategori seperti:
- Keperluan asas seperti makanan, sewa rumah dan bil elektrik.
- Pengangkutan seperti petrol, tambang bas dan kos penyelenggaraan kenderaan.
- Komitmen kewangan seperti ansuran pinjaman dan bayaran hutang.
- Perbelanjaan peribadi seperti hiburan, pakaian dan makanan di luar.
- Simpanan untuk kecemasan dan matlamat kewangan.
Selepas mengenal pasti corak perbelanjaan, tentukan kategori yang boleh dikurangkan tanpa menjejaskan keperluan asas.
Sebagai contoh, jika anda membelanjakan RM120 sebulan untuk minuman dan makanan ringan, cuba kurangkan jumlah tersebut kepada RM70. Anda berpotensi membebaskan RM50 untuk dimasukkan ke dalam simpanan setiap bulan.
2. Tetapkan Sasaran Simpanan yang Realistik
Salah satu kesilapan ketika mula menyimpan wang ialah menetapkan sasaran yang terlalu tinggi. Jika gaji kecil dan komitmen bulanan besar, menetapkan sasaran simpanan RM500 sebulan mungkin sukar dicapai.
Apabila sasaran terlalu tinggi, seseorang mudah berasa kecewa dan akhirnya berhenti menyimpan.
Sebaliknya, mulakan dengan sasaran yang sesuai dengan kemampuan kewangan anda. Jika hanya mampu menyimpan RM30 sebulan, jadikan jumlah itu sebagai sasaran permulaan.
Berikut ialah contoh jumlah simpanan berdasarkan amaun yang disimpan setiap bulan.
| Simpanan sebulan | Jumlah setahun |
|---|---|
| RM20 | RM240 |
| RM50 | RM600 |
| RM100 | RM1,200 |
| RM150 | RM1,800 |
| RM200 | RM2,400 |
Jadual ini menunjukkan bahawa simpanan kecil boleh berkembang apabila dilakukan secara konsisten.
Sebagai contoh, jika anda menyimpan RM50 setiap bulan, jumlah simpanan selepas setahun ialah RM600, tidak termasuk sebarang pulangan atau faedah.
Jumlah tersebut boleh digunakan untuk menampung sebahagian perbelanjaan kecemasan, membeli keperluan penting atau membayar bil yang tidak dijangka.
Ingat, sasaran simpanan boleh ditingkatkan apabila pendapatan bertambah atau perbelanjaan berjaya dikurangkan.
3. Amalkan Prinsip Simpan Wang Sebelum Berbelanja
Ramai orang menggunakan baki gaji selepas semua perbelanjaan untuk menyimpan wang. Malangnya, kaedah ini sering menyebabkan simpanan tidak menjadi kenyataan kerana wang telah habis digunakan sebelum hujung bulan.
Cara yang lebih berkesan ialah mengutamakan simpanan sebaik sahaja menerima gaji.
Sebagai contoh, jika gaji bulanan anda ialah RM1,800, anda boleh menetapkan simpanan awal sebanyak RM30 atau RM50, bergantung pada kemampuan.
Pindahkan jumlah tersebut ke akaun simpanan yang berasingan sebelum menggunakan baki wang untuk perbelanjaan lain.
Jika pendapatan anda tidak tetap, gunakan pendekatan yang lebih fleksibel. Simpan amaun minimum yang mampu dilakukan pada setiap bulan dan tambah simpanan apabila memperoleh pendapatan tambahan.
Anda juga boleh menggunakan arahan pindahan automatik sekiranya kemudahan tersebut tersedia di bank anda.
Kaedah ini membantu menjadikan aktiviti menyimpan wang sebagai rutin, bukannya sesuatu yang hanya dilakukan apabila mempunyai lebihan wang.
Walau bagaimanapun, pastikan wang yang disimpan tidak menyebabkan anda gagal membayar makanan, tempat tinggal, bil penting atau komitmen asas yang perlu didahulukan.
4. Sediakan Bajet Bulanan Mengikut Kemampuan
Bajet bulanan membantu anda menentukan bagaimana pendapatan perlu dibahagikan. Tanpa bajet, wang mudah digunakan untuk perbelanjaan yang kurang penting sehingga keperluan utama terjejas.
Salah satu kaedah yang popular ialah peraturan 50/30/20, iaitu 50% untuk keperluan, 30% untuk kehendak dan 20% untuk simpanan serta pembayaran hutang tambahan.
Namun begitu, kaedah ini tidak semestinya sesuai untuk semua orang, khususnya individu bergaji kecil yang mempunyai komitmen tinggi.
Anda boleh mengubah pembahagian tersebut mengikut keadaan sebenar.
Sebagai contoh, bagi gaji RM1,800, bajet ilustrasi berikut mungkin menjadi titik permulaan:
| Kategori | Bajet bulanan |
|---|---|
| Makanan dan barangan dapur | RM450 |
| Sewa dan utiliti | RM500 |
| Pengangkutan | RM250 |
| Komitmen hutang | RM250 |
| Telefon dan keperluan lain | RM200 |
| Simpanan | RM50 |
| Baki untuk perbelanjaan tidak berkala | RM100 |
| Jumlah | RM1,800 |
Angka ini hanyalah contoh dan bukannya cadangan tetap untuk setiap individu. Perbelanjaan sebenar bergantung pada lokasi tempat tinggal, saiz keluarga, kos pengangkutan dan komitmen kewangan.
Jika perbelanjaan asas anda melebihi jumlah dalam contoh tersebut, ubah suai bajet berdasarkan keadaan sebenar. Jangan memaksa diri mengikuti peratusan tertentu sehingga keperluan asas tidak dapat dipenuhi.
5. Kurangkan Perbelanjaan yang Tidak Diperlukan
Mengurangkan perbelanjaan tidak bermaksud anda perlu menghapuskan semua perkara yang memberikan keseronokan. Sebaliknya, matlamatnya ialah memastikan wang digunakan untuk perkara yang benar-benar memberikan manfaat.
Antara langkah yang boleh dilakukan termasuklah:
Masak di rumah. Menyediakan makanan sendiri boleh membantu mengurangkan kos makan di luar. Rancang menu mingguan dan beli bahan mengikut keperluan supaya makanan tidak dibazirkan.
Bawa bekal ke tempat kerja. Jika anda biasanya membeli makan tengah hari dengan harga RM10 sehari, membawa bekal beberapa hari seminggu boleh menjimatkan sebahagian perbelanjaan tersebut.
Batalkan langganan yang jarang digunakan. Semak perkhidmatan penstriman, aplikasi berbayar atau keahlian yang tidak lagi diperlukan.
Bandingkan harga sebelum membeli. Semak harga di beberapa kedai dan pilih barangan yang memberikan nilai terbaik, bukan semata-mata harga paling murah.
Elakkan pembelian secara impulsif. Jika mahu membeli barang bukan keperluan, tunggu sekurang-kurangnya 24 jam sebelum membuat keputusan.
Sebagai contoh, jika langkah berjimat ini membolehkan anda mengurangkan perbelanjaan sebanyak RM5 sehari, penjimatan tersebut boleh mencapai kira-kira RM150 dalam sebulan yang mempunyai 30 hari.
Wang itu boleh digunakan untuk menambah simpanan atau membayar hutang dengan kos yang tinggi.
6. Bina Dana Kecemasan Secara Berperingkat
Dana kecemasan ialah simpanan yang dikhaskan untuk menghadapi kejadian tidak dijangka seperti kehilangan pekerjaan, kerosakan kenderaan, pembaikan rumah atau keperluan perubatan yang mendesak.
Tanpa dana kecemasan, seseorang mungkin terpaksa menggunakan kad kredit, membuat pinjaman atau meminjam wang daripada orang lain apabila berlaku masalah kewangan.
Bagi individu bergaji kecil, membina dana kecemasan yang besar mungkin mengambil masa. Oleh itu, mulakan dengan sasaran kecil.
Sebagai contoh:
- Sasaran pertama: RM100.
- Sasaran kedua: RM500.
- Sasaran ketiga: RM1,000.
- Sasaran jangka panjang: simpanan bersamaan tiga hingga enam bulan perbelanjaan asas, jika mampu.
Anda tidak perlu mencapai semua sasaran tersebut dengan segera. Tingkatkan simpanan secara berperingkat mengikut kemampuan.
Simpan dana kecemasan di tempat yang selamat dan mudah diakses apabila diperlukan. Elakkan menggunakan dana ini untuk membeli barangan yang boleh ditangguhkan atau membiayai hiburan.
Jika anda mempunyai hutang berkos tinggi, pertimbangkan keseimbangan antara membina sedikit simpanan kecemasan dengan membayar hutang. Simpanan asas dapat membantu mengelakkan anda daripada menambah hutang apabila berlaku kecemasan kecil.
7. Gunakan Kaedah Simpanan Harian atau Mingguan
Jika sukar menyimpan jumlah yang besar pada setiap bulan, cuba kaedah simpanan harian atau mingguan.
Sebagai contoh, anda boleh menyimpan RM2 sehari. Jika dilakukan selama 30 hari, jumlahnya ialah RM60.
Anda juga boleh menyimpan RM10 setiap minggu. Dalam tempoh 52 minggu, jumlah simpanan tersebut mencapai RM520.
Kaedah lain ialah menyimpan wang baki selepas membeli barang atau memindahkan sebahagian pendapatan sampingan ke akaun simpanan.
Pilih kaedah yang paling mudah untuk diamalkan secara berterusan.
Namun, jangan anggap setiap hari atau minggu perlu mempunyai jumlah simpanan yang sama jika pendapatan anda tidak menentu. Anda boleh menetapkan sasaran minimum dan menambah jumlah simpanan apabila keadaan kewangan mengizinkan.
Perkara yang paling penting ialah membina tabiat menyimpan wang secara konsisten.
8. Asingkan Wang Simpanan daripada Wang Perbelanjaan
Menyimpan wang dalam akaun yang sama dengan wang perbelanjaan harian boleh menyebabkan simpanan mudah digunakan tanpa disedari.
Untuk mengelakkan perkara ini, pertimbangkan untuk menggunakan akaun simpanan yang berasingan.
Contohnya, gunakan satu akaun untuk menerima gaji dan membayar bil, manakala akaun lain dikhaskan untuk dana kecemasan.
Jika anda lebih selesa menggunakan kaedah tunai, anda boleh menyediakan sampul berasingan untuk kategori tertentu seperti makanan, pengangkutan dan simpanan.
Pastikan akaun simpanan yang dipilih mempunyai ciri keselamatan yang sesuai, dan semak sebarang yuran, syarat baki minimum atau had pengeluaran.
Anda juga boleh menetapkan nama khusus pada akaun simpanan, seperti “Dana Kecemasan” atau “Simpanan Masa Depan”. Langkah mudah ini boleh mengingatkan anda tentang tujuan wang tersebut dikumpulkan.
9. Cari Pendapatan Tambahan Jika Berkemampuan
Kadangkala, masalah kewangan bukan berpunca daripada perbelanjaan berlebihan semata-mata. Pendapatan yang terlalu rendah berbanding kos sara hidup juga boleh menyebabkan seseorang sukar menyimpan wang.
Jika perbelanjaan asas telah dikawal tetapi masih tiada lebihan wang, pertimbangkan cara meningkatkan pendapatan mengikut kemahiran, masa dan keadaan anda.
Antara pilihan yang boleh dipertimbangkan ialah:
- Menawarkan perkhidmatan penulisan, reka bentuk atau kemasukan data.
- Memberikan kelas tambahan berdasarkan bidang yang dikuasai.
- Menjual makanan atau barangan yang mempunyai permintaan.
- Menawarkan perkhidmatan membina laman web atau mengurus kandungan digital.
- Melakukan kerja sambilan yang sesuai dengan jadual harian.
Sebagai contoh, jika anda memperoleh pendapatan tambahan RM100 sebulan dan menyimpan keseluruhan jumlah tersebut, anda boleh mengumpulkan RM1,200 dalam setahun.
Walau bagaimanapun, pendapatan sampingan tidak semestinya terjamin. Elakkan peluang yang menjanjikan keuntungan besar tanpa usaha, meminta bayaran pendahuluan yang meragukan atau memerlukan anda mengambil hutang untuk bermula.
Utamakan peluang yang menggunakan kemahiran sedia ada dan mempunyai kos permulaan yang rendah.
10. Elakkan Hutang Baharu yang Tidak Perlu
Hutang boleh menjejaskan kemampuan menyimpan wang, terutamanya apabila bayaran bulanan mengambil sebahagian besar daripada pendapatan.
Pembelian secara ansuran, penggunaan kad kredit tanpa kawalan dan pinjaman untuk memenuhi kehendak boleh menyebabkan komitmen kewangan semakin meningkat.
Sebelum membeli sesuatu, tanyakan kepada diri sendiri sama ada barang itu benar-benar diperlukan dan sama ada pembelian tersebut mampu ditanggung tanpa menjejaskan perbelanjaan asas.
Jika sudah mempunyai hutang, senaraikan baki hutang, kadar faedah atau keuntungan, bayaran minimum dan tarikh pembayaran.
Pastikan bayaran wajib dibuat mengikut jadual. Jika terdapat hutang berkos tinggi, pertimbangkan untuk mengutamakan pembayaran hutang tersebut selepas mengambil kira keperluan asas dan simpanan kecemasan minimum.
Elakkan mengambil pinjaman baharu semata-mata untuk mengekalkan gaya hidup yang melebihi kemampuan.
Dengan mengawal hutang, lebih banyak wang boleh diperuntukkan untuk simpanan dan matlamat kewangan jangka panjang.
11. Semak Kemajuan Simpanan Setiap Bulan
Menyimpan wang akan menjadi lebih mudah apabila anda dapat melihat perkembangan yang telah dicapai.
Pada penghujung setiap bulan, luangkan masa untuk menyemak jumlah simpanan, perbelanjaan sebenar dan sasaran yang telah ditetapkan.
Tanyakan beberapa soalan berikut:
- Adakah saya berjaya mencapai sasaran simpanan?
- Apakah perbelanjaan yang boleh dikurangkan pada bulan hadapan?
- Adakah terdapat bil atau komitmen baharu yang perlu dimasukkan dalam bajet?
- Adakah saya perlu mengubah jumlah simpanan berdasarkan pendapatan semasa?
Jika anda hanya mampu menyimpan RM20 pada bulan tertentu kerana berlaku kecemasan, jangan menganggap usaha tersebut sebagai kegagalan. Sesuaikan sasaran dan sambung semula apabila keadaan kewangan bertambah baik.
Sebaliknya, jika mempunyai lebihan wang, pertimbangkan untuk menambah simpanan atau mempercepat pembayaran hutang.
Disiplin kewangan terbentuk melalui amalan yang berulang, bukannya melalui satu keputusan besar sahaja.
Kesimpulan
Cara menyimpan wang dengan berkesan walaupun gaji kecil bermula dengan pengurusan kewangan yang teratur, sasaran simpanan yang realistik dan kesediaan mengubah tabiat perbelanjaan.
Anda tidak perlu menunggu sehingga memperoleh gaji yang tinggi untuk mula menyimpan. Sebaliknya, mulakan dengan jumlah yang mampu dilakukan, seperti RM1 sehari, RM10 seminggu atau RM30 sebulan.
Catat perbelanjaan, sediakan bajet, asingkan wang simpanan dan bina dana kecemasan secara berperingkat. Pada masa yang sama, kawal hutang dan cari peluang menambah pendapatan jika keadaan mengizinkan.
Ingat bahawa jumlah simpanan yang kecil tetapi konsisten lebih baik daripada sasaran besar yang tidak dapat dikekalkan.
Matlamat utama bukanlah untuk mengumpulkan wang dengan cepat sehingga mengabaikan keperluan hidup, tetapi untuk membina asas kewangan yang lebih kukuh dan mengurangkan tekanan apabila berhadapan dengan perbelanjaan tidak dijangka.
Mulakan dengan langkah kecil hari ini. Dengan kesabaran, perancangan dan disiplin, anda boleh membina tabiat menyimpan wang walaupun mempunyai pendapatan yang terhad.