Panduan Kewangan Peribadi Untuk Orang Yang Baru Bekerja
Panduan Kewangan Peribadi Untuk Orang Yang Baru Bekerja
Mendapat pekerjaan pertama selepas tamat belajar merupakan satu pengalaman yang sangat menggembirakan. Buat pertama kali, kita menerima gaji sendiri dan mempunyai kebebasan untuk menentukan bagaimana wang tersebut mahu digunakan. Ada yang mula membeli barang yang diingini, makan di restoran, melancong atau membeli telefon baharu.
Namun begitu, mempunyai pendapatan sendiri juga datang bersama tanggungjawab. Jika tidak diurus dengan baik, gaji yang kelihatan banyak pada awal bulan boleh habis sebelum hujung bulan.
Sebab itulah kewangan peribadi untuk orang yang baru bekerja sangat penting untuk dipelajari sejak awal. Kita tidak perlu menjadi pakar kewangan untuk mengurus wang dengan baik. Apa yang penting ialah mempunyai tabiat kewangan yang sihat dan konsisten.
Artikel ini membincangkan panduan mudah mengurus kewangan bagi mereka yang baru memasuki alam pekerjaan.
1. Fahami Berapa Banyak Gaji Yang Sebenarnya Anda Terima
Perkara pertama yang perlu dilakukan selepas mendapat pekerjaan ialah memahami jumlah pendapatan sebenar.
Ramai pekerja baharu melihat angka gaji kasar yang ditawarkan oleh majikan. Contohnya, seseorang mungkin menerima tawaran gaji RM3,000 sebulan. Tetapi jumlah yang masuk ke akaun bank biasanya tidak sama dengan RM3,000 kerana terdapat beberapa potongan seperti caruman dan potongan lain yang berkaitan.
Oleh itu, jangan membuat bajet berdasarkan gaji kasar.
Gunakan jumlah gaji bersih yang benar-benar masuk ke akaun bank sebagai asas perancangan kewangan.
Sebagai contoh, jika gaji bersih anda ialah RM2,700, maka RM2,700 itulah jumlah yang perlu digunakan untuk merancang perbelanjaan bulanan.
Langkah mudah:
- Semak slip gaji.
- Kenal pasti jumlah gaji bersih.
- Senaraikan semua potongan.
- Tentukan jumlah yang boleh digunakan setiap bulan.
- Jangan menganggap elaun atau bonus sebagai pendapatan tetap jika ia tidak dijamin.
Dengan memahami pendapatan sebenar, anda akan lebih mudah membuat keputusan kewangan.
2. Jangan Terus Menaikkan Gaya Hidup
Apabila menerima gaji pertama, mungkin timbul perasaan bahawa kita sudah mampu membeli lebih banyak barang.
Sebelum bekerja, mungkin kita berjimat ketika belajar. Selepas mendapat gaji, kita mungkin mula makan di restoran yang lebih mahal, menggunakan perkhidmatan penghantaran makanan dengan kerap atau membeli barangan secara ansuran.
Masalahnya bukan kerana membeli barang atau menikmati kehidupan.
Masalah berlaku apabila perbelanjaan meningkat hampir sama cepat dengan peningkatan pendapatan.
Sebagai contoh, seseorang mendapat kenaikan gaji RM500. Daripada menyimpan sebahagian daripada kenaikan tersebut, dia meningkatkan perbelanjaan bulanan sebanyak RM500.
Akhirnya, walaupun gaji meningkat, jumlah simpanan masih tidak berubah.
Ini dikenali sebagai peningkatan gaya hidup apabila pendapatan meningkat.
Pada peringkat awal kerjaya, cuba kekalkan gaya hidup yang sederhana. Jika pendapatan meningkat pada masa hadapan, anda boleh meningkatkan kualiti hidup secara berperingkat sambil meningkatkan simpanan.
3. Buat Bajet Bulanan
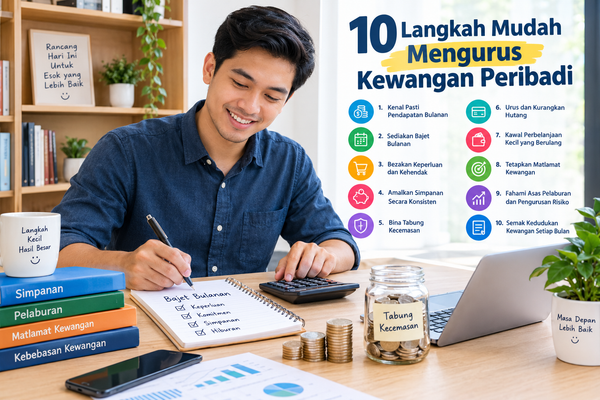
Salah satu asas pengurusan kewangan peribadi ialah menyediakan bajet.
Bajet tidak bermaksud anda tidak boleh menikmati kehidupan. Sebaliknya, bajet membantu anda mengetahui ke mana wang anda pergi.
Sebagai permulaan, bahagikan perbelanjaan kepada beberapa kategori.
Keperluan
Contohnya:
- Sewa rumah
- Makanan
- Pengangkutan
- Bil utiliti
- Internet
- Keperluan pekerjaan
- Komitmen keluarga
Kehendak
Contohnya:
- Makan di restoran mahal
- Langganan hiburan
- Permainan
- Membeli pakaian yang tidak diperlukan
- Percutian
- Gadget baharu
Simpanan dan kewangan masa hadapan
Contohnya:
- Dana kecemasan
- Simpanan jangka pendek
- Pelaburan
- Matlamat kewangan tertentu
Tidak semestinya semua orang perlu menggunakan peratusan yang sama. Keadaan kewangan setiap individu berbeza.
Yang penting ialah anda mengetahui berapa banyak wang yang digunakan untuk setiap kategori.
4. Cuba Simpan Wang Sebaik Sahaja Menerima Gaji
Salah satu kesilapan biasa orang yang baru bekerja ialah menunggu sehingga hujung bulan untuk menyimpan wang.
Contohnya:
“Kalau ada baki hujung bulan, saya akan simpan.”
Masalahnya, selalunya wang tersebut sudah habis digunakan.
Pendekatan yang lebih baik ialah simpan dahulu, kemudian belanja.
Sebagai contoh, jika gaji bersih ialah RM2,700 dan anda menetapkan sasaran simpanan RM300, pindahkan RM300 ke akaun simpanan sebaik sahaja menerima gaji.
Kemudian gunakan baki RM2,400 untuk perbelanjaan.
Jumlah simpanan tidak semestinya besar pada peringkat awal. RM100 atau RM200 sebulan juga boleh menjadi permulaan yang baik jika dilakukan secara konsisten.
Tabiat menyimpan lebih penting daripada cuba menyimpan jumlah yang terlalu besar sehingga menyebabkan bajet bulanan menjadi tidak realistik.
5. Bina Dana Kecemasan
Salah satu perkara paling penting dalam kewangan peribadi untuk orang baru bekerja ialah membina dana kecemasan.
Dana kecemasan ialah simpanan yang digunakan apabila berlaku perkara tidak dijangka.
Contohnya:
- Kehilangan pekerjaan
- Kecemasan keluarga
- Masalah kenderaan
- Perbelanjaan perubatan
- Kerosakan peralatan penting
- Keperluan perjalanan kecemasan
Tanpa dana kecemasan, seseorang mungkin terpaksa menggunakan kad kredit atau membuat pinjaman apabila berlaku masalah.
Sebagai sasaran jangka panjang, anda boleh berusaha membina dana kecemasan yang mampu menampung beberapa bulan perbelanjaan asas.
Tetapi jangan rasa tertekan jika anda baru bekerja dan belum mampu mencapai jumlah tersebut.
Mulakan dengan sasaran kecil.
Contohnya:
RM1,000 → RM2,000 → RM3,000 → beberapa bulan perbelanjaan.
Matlamat kecil lebih mudah dicapai dan boleh meningkatkan motivasi untuk terus menyimpan.
6. Berhati-hati Dengan Hutang
Apabila mula bekerja, anda mungkin menerima pelbagai tawaran untuk mendapatkan kemudahan kredit.
Ada tawaran kad kredit, pinjaman peribadi, pembiayaan kenderaan dan pelbagai skim ansuran.
Kemudahan tersebut boleh membantu jika digunakan dengan bijak, tetapi hutang juga boleh menjadi beban jika tidak dikawal.
Sebelum mengambil sesuatu hutang, tanyakan beberapa soalan:
Adakah saya benar-benar memerlukannya?
Berapakah jumlah bayaran keseluruhan?
Berapa lama saya perlu membayarnya?
Adakah saya mampu membayar jika berlaku kecemasan atau kehilangan pendapatan?
Jangan hanya melihat jumlah ansuran bulanan.
Sebagai contoh, bayaran RM300 sebulan mungkin kelihatan kecil. Tetapi jika anda mempunyai banyak komitmen RM300, RM200 dan RM400 pada masa yang sama, jumlahnya boleh menjadi besar.
Sentiasa lihat jumlah komitmen hutang secara keseluruhan.
7. Jangan Terlalu Cepat Membeli Kereta Mahal
Kereta merupakan salah satu komitmen kewangan besar bagi pekerja muda.
Ramai orang membeli kereta berdasarkan jumlah gaji semasa tanpa mengambil kira kos sebenar pemilikan.
Kos kereta bukan hanya bayaran ansuran.
Anda juga perlu mengambil kira:
- Petrol
- Tol
- Parkir
- Insurans
- Cukai jalan
- Penyelenggaraan
- Tayar
- Bateri
- Pembaikan
- Susut nilai
Oleh itu, sebelum membeli kereta, kira keseluruhan kos bulanan.
Kereta yang lebih murah tetapi masih memenuhi keperluan mungkin membolehkan anda menyimpan lebih banyak wang untuk masa depan.
Kereta yang mahal tidak semestinya menunjukkan seseorang mempunyai kewangan yang kukuh.
8. Bezakan Keperluan dan Kehendak
Kemahiran membezakan keperluan dan kehendak sangat penting dalam pengurusan kewangan.
Contohnya, komputer mungkin merupakan keperluan bagi seseorang yang bekerja dalam bidang teknologi.
Tetapi membeli telefon baharu walaupun telefon lama masih berfungsi mungkin merupakan kehendak.
Tidak salah untuk memenuhi kehendak. Kita juga perlu menikmati hasil kerja.
Namun, masalah berlaku apabila kehendak sentiasa didahulukan berbanding simpanan dan keperluan.
Sebelum membuat pembelian, cuba tanyakan:
“Adakah saya benar-benar memerlukannya sekarang?”
Jika jawapannya tidak, anda boleh mempertimbangkan untuk menangguhkan pembelian tersebut.
9. Berhati-hati Dengan Pembelian Secara Ansuran
Kemudahan membeli barang secara ansuran boleh menyebabkan sesuatu barang kelihatan lebih murah daripada harga sebenar.
Contohnya, telefon berharga RM3,000 mungkin kelihatan mudah dibayar jika dibahagikan kepada bayaran bulanan.
Tetapi anda tetap perlu melihat jumlah keseluruhan yang perlu dibayar dan kesannya terhadap bajet.
Masalah boleh berlaku apabila seseorang mempunyai terlalu banyak pembelian secara ansuran.
Contohnya:
- Telefon RM150 sebulan
- Laptop RM200 sebulan
- Perabot RM150 sebulan
- Langganan tertentu RM100 sebulan
Jumlah kecil akhirnya menjadi RM600 sebulan.
Oleh itu, jangan menilai kemampuan berdasarkan satu ansuran sahaja. Lihat semua komitmen secara keseluruhan.
10. Tingkatkan Pendapatan, Bukan Hanya Kurangkan Perbelanjaan
Mengurus kewangan bukan hanya tentang mengurangkan perbelanjaan.
Pendapatan juga memainkan peranan penting.
Jika gaji masih rendah, terdapat had kepada jumlah yang boleh dijimatkan. Sebagai contoh, seseorang dengan pendapatan RM2,000 mungkin mempunyai ruang simpanan yang lebih kecil berbanding seseorang yang berpendapatan RM5,000.
Oleh itu, selain belajar mengurus wang, cuba tingkatkan nilai diri.
Contohnya:
- Tingkatkan kemahiran Excel.
- Belajar Power BI.
- Belajar SQL.
- Tingkatkan kemahiran komunikasi.
- Belajar analisis data.
- Ambil kursus profesional yang relevan.
- Bina pengalaman dalam bidang sendiri.
- Cari peluang kenaikan gaji.
Dalam jangka panjang, peningkatan kemahiran boleh membantu meningkatkan pendapatan.
11. Sediakan Matlamat Kewangan
Simpanan akan menjadi lebih mudah apabila anda mempunyai matlamat.
Contohnya:
Matlamat 1 tahun: Simpan RM3,000.
Matlamat 3 tahun: Mempunyai dana kecemasan yang kukuh.
Matlamat 5 tahun: Mengumpul deposit rumah atau mencapai matlamat kewangan tertentu.
Matlamat juga boleh dibahagikan kepada jangka pendek, sederhana dan panjang.
Jangan hanya berkata:
“Saya mahu banyak duit.”
Sebaliknya, tetapkan matlamat yang lebih jelas.
Contohnya:
“Saya mahu mempunyai RM6,000 dalam simpanan kecemasan dalam tempoh dua tahun.”
Matlamat yang jelas lebih mudah diukur.
12. Jangan Bandingkan Kewangan Dengan Orang Lain
Media sosial boleh memberikan gambaran bahawa semua orang hidup dengan mewah.
Anda mungkin melihat rakan membeli kereta baharu, melancong ke luar negara atau membeli telefon mahal.
Tetapi anda tidak mengetahui keseluruhan keadaan kewangan mereka.
Mungkin mereka mempunyai simpanan yang besar. Mungkin juga mereka mempunyai hutang yang tinggi.
Oleh itu, jangan jadikan gaya hidup orang lain sebagai ukuran kejayaan kewangan anda.
Lebih baik bandingkan keadaan kewangan anda sekarang dengan keadaan anda beberapa bulan yang lalu.
Adakah simpanan meningkat?
Adakah hutang berkurang?
Adakah perbelanjaan lebih terkawal?
Adakah pendapatan meningkat?
Itulah ukuran yang lebih berguna.
13. Mulakan Pelaburan Selepas Asas Kewangan Stabil
Selepas mempunyai bajet yang baik dan mula membina dana kecemasan, anda boleh mula mempelajari tentang pelaburan.
Namun, jangan terburu-buru melabur hanya kerana melihat orang lain mendapat keuntungan.
Sebelum melabur, fahami:
- Risiko.
- Potensi pulangan.
- Tempoh pelaburan.
- Kecairan.
- Caj atau kos.
- Produk yang ditawarkan.
- Keserasian dengan matlamat kewangan anda.
Elakkan membuat keputusan pelaburan hanya berdasarkan janji pulangan yang tinggi.
Lebih penting untuk memahami sesuatu pelaburan sebelum menggunakan wang sendiri.
14. Semak Kewangan Setiap Bulan
Pengurusan kewangan bukan aktiviti yang dibuat sekali sahaja.
Luangkan sedikit masa pada penghujung setiap bulan untuk melihat keadaan kewangan.
Tanyakan:
Berapa banyak saya belanja?
Berapa banyak saya simpan?
Adakah saya terlebih berbelanja dalam kategori tertentu?
Adakah hutang saya meningkat?
Adakah saya mencapai sasaran simpanan?
Jika terdapat masalah, buat penyesuaian pada bulan berikutnya.
Anda tidak perlu mempunyai sistem yang kompleks. Spreadsheet Excel atau aplikasi pengurusan kewangan yang mudah pun sudah memadai untuk bermula.
15. Bina Tabiat Kewangan Yang Baik Sejak Awal Kerjaya
Kelebihan utama orang yang baru bekerja ialah mereka masih mempunyai banyak masa untuk membina tabiat kewangan.
Kesilapan kecil pada usia muda boleh diperbaiki.
Begitu juga, tabiat baik yang dibina sejak awal boleh memberikan manfaat dalam jangka panjang.
Contohnya:
- Menyimpan secara konsisten.
- Mengawal hutang.
- Membuat bajet.
- Mengelakkan pembelian impulsif.
- Membina dana kecemasan.
- Meningkatkan kemahiran.
- Meningkatkan pendapatan.
- Mempelajari pelaburan.
- Menetapkan matlamat kewangan.
Tidak perlu menjadi sempurna.
Apa yang penting ialah bergerak sedikit demi sedikit ke arah keadaan kewangan yang lebih baik.
Contoh Bajet Mudah Untuk Orang Baru Bekerja
Sebagai contoh, katakan seseorang mempunyai pendapatan bersih RM2,800 sebulan.
Contoh pembahagian mudah mungkin seperti berikut:
| Kategori | Contoh Jumlah |
|---|---|
| Keperluan | RM1,500 |
| Simpanan | RM500 |
| Pengangkutan | RM300 |
| Kehendak | RM300 |
| Baki/ruang fleksibel | RM200 |
Ini hanyalah contoh, bukannya formula wajib.
Jika anda tinggal bersama keluarga, perbelanjaan mungkin lebih rendah.
Jika anda menyewa rumah di bandar, kos perumahan mungkin lebih tinggi.
Oleh itu, setiap orang perlu membina bajet berdasarkan keadaan sebenar masing-masing.
Kesimpulan
Kewangan peribadi untuk orang yang baru bekerja tidak perlu menjadi sesuatu yang rumit.
Perkara paling penting ialah memahami pendapatan, menyediakan bajet, mengawal perbelanjaan, membina simpanan dan mengelakkan hutang yang tidak perlu.
Jangan tunggu sehingga gaji menjadi besar untuk mula mengurus kewangan.
Sebenarnya, tabiat mengurus wang dengan baik perlu dibina ketika pendapatan masih sederhana. Apabila pendapatan meningkat pada masa hadapan, tabiat tersebut boleh membantu anda menggunakan wang dengan lebih bijak.
Ingat bahawa matlamat kewangan bukan semata-mata untuk mempunyai banyak wang. Matlamat yang lebih penting ialah mempunyai kawalan terhadap wang dan pilihan dalam kehidupan.
Jika anda baru sahaja mendapat pekerjaan pertama, mulakan dengan langkah yang mudah.
Ketahui jumlah gaji bersih anda. Buat bajet. Simpan sebahagian daripada pendapatan. Bina dana kecemasan. Kawal hutang. Tingkatkan kemahiran dan pendapatan.
Tidak perlu berubah semuanya dalam satu hari.
Perubahan kecil yang dilakukan secara konsisten boleh menghasilkan perbezaan besar dalam perjalanan kewangan anda pada masa hadapan.