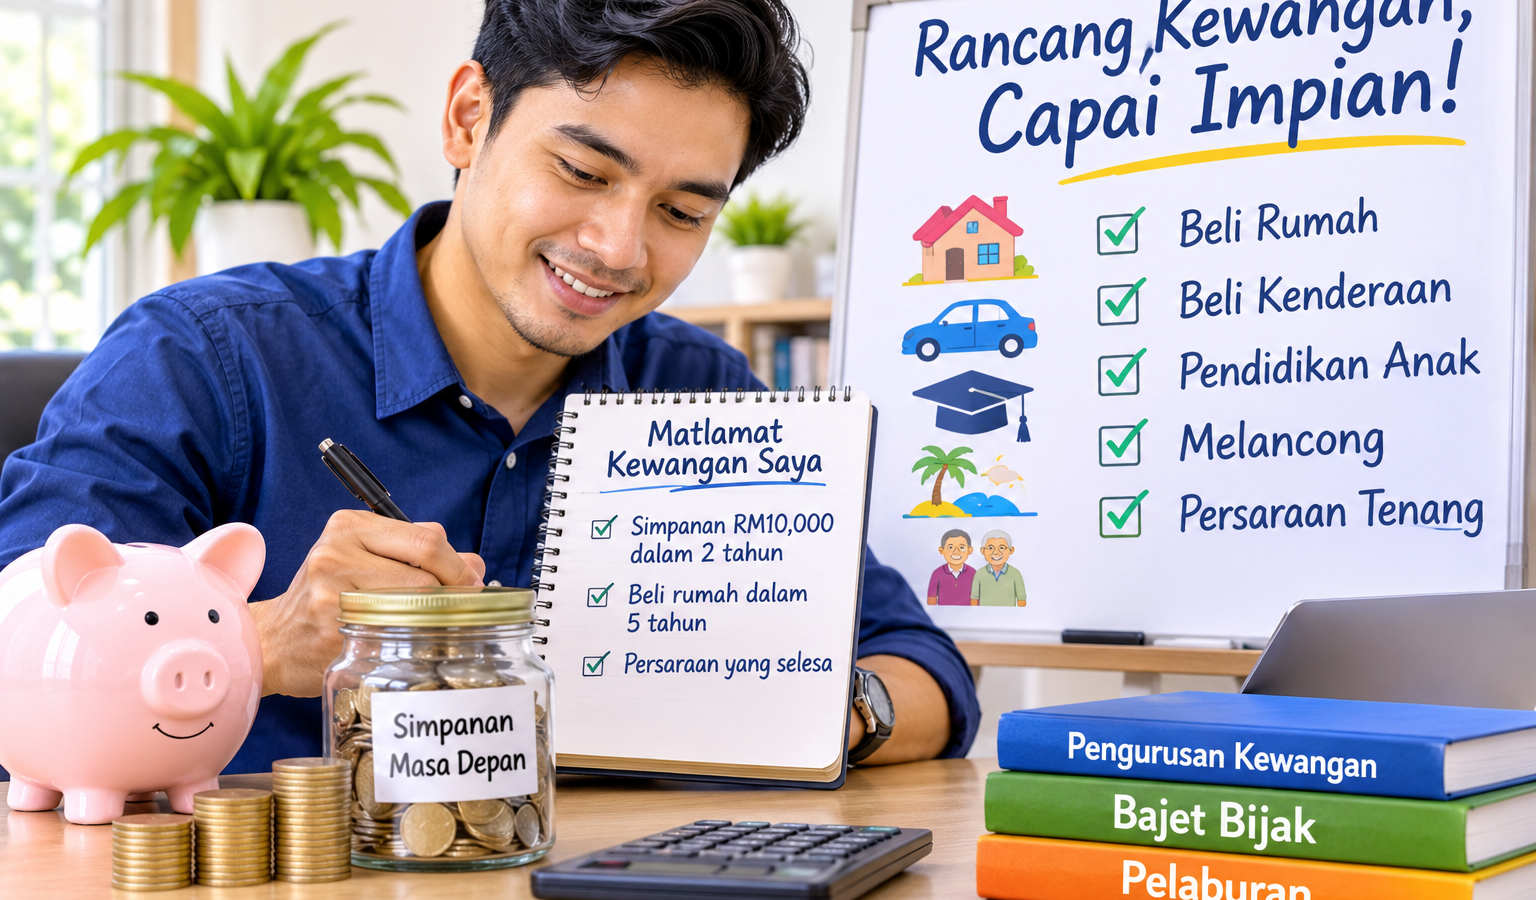
Cara Menetapkan Matlamat Kewangan Peribadi
Setiap orang mempunyai impian dan keinginan tersendiri dalam kehidupan. Ada yang ingin membeli rumah, memiliki kenderaan sendiri, melanjutkan pelajaran, membina keluarga, melancong ke luar negara atau menikmati kehidupan yang selesa selepas bersara. Walau bagaimanapun, kebanyakan impian ini memerlukan perancangan kewangan yang baik supaya dapat direalisasikan.
Salah satu langkah penting untuk mencapai kestabilan kewangan ialah menetapkan matlamat kewangan peribadi. Matlamat kewangan membantu seseorang menentukan hala tuju penggunaan wang, mengawal perbelanjaan dan membina tabiat menyimpan secara konsisten.
Tanpa matlamat kewangan yang jelas, seseorang mungkin sukar menentukan keutamaan apabila menerima pendapatan setiap bulan. Wang yang diperoleh juga berkemungkinan habis digunakan untuk perbelanjaan harian tanpa menghasilkan sebarang kemajuan terhadap kehidupan kewangan jangka panjang.
Persoalannya, bagaimanakah cara menetapkan matlamat kewangan peribadi yang realistik dan berkesan? Artikel ini akan menerangkan langkah-langkah penting yang boleh diamalkan oleh sesiapa sahaja, termasuk golongan yang mempunyai pendapatan sederhana atau kecil.
1. Fahami Kepentingan Matlamat Kewangan Peribadi
Sebelum menetapkan sebarang sasaran kewangan, seseorang perlu memahami mengapa matlamat kewangan penting dalam kehidupan.
Matlamat kewangan merupakan sasaran yang ingin dicapai melalui pengurusan pendapatan, simpanan, perbelanjaan dan pelaburan dalam tempoh tertentu.
Sebagai contoh, seseorang mungkin menetapkan matlamat untuk mengumpul simpanan sebanyak RM10,000 dalam tempoh dua tahun. Individu lain pula mungkin ingin melangsaikan hutang pinjaman peribadi dalam masa lima tahun.
Kedua-dua contoh tersebut mempunyai sasaran yang jelas dan boleh diukur.
Antara kepentingan menetapkan matlamat kewangan ialah:
- Membantu mengawal perbelanjaan bulanan.
- Menggalakkan amalan menyimpan secara konsisten.
- Mengurangkan risiko masalah kewangan.
- Membantu menyediakan dana kecemasan.
- Memudahkan perancangan pembelian aset.
- Membina persediaan kewangan untuk persaraan.
Apabila seseorang mempunyai matlamat kewangan, setiap keputusan berkaitan penggunaan wang boleh dibuat berdasarkan keutamaan dan perancangan masa hadapan.
2. Kenal Pasti Keadaan Kewangan Semasa
Langkah kedua ialah mengenal pasti kedudukan kewangan semasa sebelum menetapkan sebarang sasaran.
Seseorang perlu mengetahui jumlah pendapatan, perbelanjaan, simpanan dan komitmen hutang yang perlu dibayar setiap bulan.
Sebagai contoh, pertimbangkan situasi seorang individu yang mempunyai pendapatan bersih RM3,000 sebulan.
Anggaran kedudukan kewangannya adalah seperti berikut:
| Perkara | Jumlah |
|---|---|
| Pendapatan bersih | RM3,000 |
| Sewa rumah | RM600 |
| Makanan | RM600 |
| Pengangkutan | RM300 |
| Bil dan utiliti | RM200 |
| Komitmen hutang | RM400 |
| Perbelanjaan lain | RM400 |
| Baki | RM500 |
Berdasarkan contoh tersebut, individu berkenaan mempunyai baki RM500 selepas mengambil kira perbelanjaan yang disenaraikan.
Baki ini boleh digunakan untuk membina simpanan, menyediakan dana kecemasan atau mencapai matlamat kewangan yang lain.
Walau bagaimanapun, angka tersebut hanyalah contoh. Setiap individu perlu membuat pengiraan berdasarkan keadaan sebenar masing-masing.
Dengan memahami kedudukan kewangan semasa, seseorang dapat menetapkan sasaran yang lebih munasabah dan mengelakkan perancangan yang terlalu membebankan.
3. Tetapkan Matlamat Kewangan Jangka Pendek, Sederhana dan Panjang
Salah satu cara terbaik untuk merancang kewangan ialah membahagikan matlamat berdasarkan tempoh masa.
Pembahagian ini membantu seseorang menyusun keutamaan dan menentukan jumlah wang yang perlu disediakan.
Matlamat kewangan jangka pendek
Matlamat jangka pendek biasanya melibatkan tempoh kurang daripada satu tahun.
Contohnya:
- Mengumpul simpanan sebanyak RM1,000.
- Membayar bil tertunggak.
- Mengurangkan perbelanjaan bulanan.
- Membina tabung kecemasan permulaan.
- Melangsaikan hutang kecil.
Matlamat ini sesuai dijadikan langkah permulaan bagi individu yang baru belajar mengurus kewangan.
Matlamat kewangan jangka sederhana
Matlamat jangka sederhana biasanya mengambil masa antara satu hingga lima tahun.
Antara contohnya ialah:
- Mengumpul deposit untuk membeli rumah.
- Menyediakan wang pendahuluan kenderaan.
- Membina dana kecemasan yang lebih kukuh.
- Mengumpul modal untuk memulakan perniagaan.
- Menyediakan dana pendidikan.
Matlamat kewangan jangka panjang
Matlamat jangka panjang pula melibatkan tempoh melebihi lima tahun.
Contohnya:
- Mengumpul simpanan persaraan.
- Melangsaikan pinjaman perumahan.
- Membina portfolio pelaburan.
- Membeli hartanah.
- Mencapai kebebasan kewangan.
Pembahagian ini membolehkan seseorang memberikan perhatian kepada keperluan semasa tanpa mengabaikan persediaan untuk masa hadapan.
4. Gunakan Kaedah SMART untuk Menetapkan Matlamat Kewangan
Matlamat kewangan yang baik mestilah jelas, boleh diukur dan mempunyai tempoh masa tertentu.
Salah satu pendekatan yang boleh digunakan ialah kaedah SMART.
SMART merujuk kepada lima ciri utama:
S – Specific (Spesifik)
Matlamat perlu dinyatakan secara khusus.
Sebagai contoh, elakkan menetapkan sasaran umum seperti ingin mempunyai banyak wang.
Sebaliknya, tetapkan sasaran untuk mengumpul simpanan sebanyak RM5,000.
M – Measurable (Boleh Diukur)
Matlamat perlu mempunyai ukuran yang jelas supaya kemajuan dapat dinilai.
Contohnya, seseorang boleh menyemak jumlah simpanan setiap bulan bagi mengetahui sama ada sasaran kewangan sedang dicapai.
A – Achievable (Boleh Dicapai)
Sasaran perlu bersesuaian dengan kemampuan kewangan semasa.
Jika pendapatan bersih hanya RM2,500 sebulan, menetapkan sasaran menyimpan RM2,000 setiap bulan mungkin tidak realistik selepas mengambil kira keperluan hidup.
R – Relevant (Relevan)
Matlamat kewangan perlu mempunyai kaitan dengan keperluan dan keutamaan kehidupan.
Sebagai contoh, membina dana kecemasan mungkin lebih penting berbanding membeli barangan mewah yang tidak diperlukan.
T – Time-Bound (Mempunyai Tempoh Masa)
Setiap matlamat perlu mempunyai tarikh atau tempoh sasaran.
Contohnya, mengumpul RM6,000 dalam tempoh 24 bulan.
Dengan menggunakan kaedah SMART, seseorang dapat mengubah impian kewangan yang umum kepada sasaran yang lebih tersusun dan boleh dilaksanakan.
5. Tetapkan Keutamaan Kewangan
Tidak semua matlamat kewangan perlu dicapai secara serentak.
Seseorang mungkin mempunyai banyak keinginan seperti membeli rumah, membeli kereta, melancong dan membina simpanan persaraan.
Namun begitu, kemampuan kewangan setiap individu adalah berbeza.
Oleh itu, penting untuk menentukan matlamat yang paling utama.
Sebagai contoh, seseorang yang belum mempunyai sebarang simpanan mungkin perlu memberikan keutamaan kepada pembinaan dana kecemasan.
Individu yang mempunyai hutang berkadar faedah tinggi pula boleh mempertimbangkan untuk mengutamakan pembayaran hutang tersebut.
Antara keutamaan kewangan yang boleh dipertimbangkan ialah:
- Memastikan keperluan asas kehidupan mencukupi.
- Membayar komitmen kewangan mengikut jadual.
- Membina dana kecemasan.
- Mengurangkan hutang yang membebankan.
- Menyediakan simpanan untuk matlamat sederhana.
- Membina simpanan dan pelaburan jangka panjang.
Susunan ini bukanlah sesuatu yang wajib diikuti oleh semua orang. Keutamaan sebenar bergantung pada keadaan kewangan, tanggungan dan tahap risiko masing-masing.
6. Sediakan Bajet Bulanan Berdasarkan Matlamat
Selepas menetapkan matlamat kewangan, langkah seterusnya ialah menyediakan bajet bulanan.
Bajet membantu seseorang menentukan bagaimana pendapatan akan diagihkan kepada keperluan, kehendak, simpanan dan pembayaran hutang.
Salah satu kaedah yang popular ialah peraturan 50/30/20.
Kaedah ini membahagikan pendapatan kepada tiga kategori utama:
- 50% untuk keperluan.
- 30% untuk kehendak.
- 20% untuk simpanan dan pembayaran hutang.
Sebagai contoh, jika pendapatan bersih ialah RM3,000 sebulan, pembahagiannya adalah seperti berikut:
| Kategori | Peratus | Jumlah |
|---|---|---|
| Keperluan | 50% | RM1,500 |
| Kehendak | 30% | RM900 |
| Simpanan dan hutang | 20% | RM600 |
| Jumlah | 100% | RM3,000 |
Walau bagaimanapun, peraturan 50/30/20 bukanlah formula yang sesuai untuk semua orang.
Bagi individu yang mempunyai pendapatan kecil atau komitmen tinggi, peratusan tersebut boleh diubah mengikut kemampuan.
Perkara paling penting ialah memastikan terdapat peruntukan untuk simpanan walaupun jumlahnya kecil.
7. Mulakan Simpanan Dana Kecemasan
Dana kecemasan merupakan salah satu komponen penting dalam perancangan kewangan peribadi.
Kehidupan tidak semestinya berjalan mengikut perancangan. Seseorang mungkin kehilangan pekerjaan, mengalami kerosakan kenderaan, menghadapi kecemasan keluarga atau berdepan perbelanjaan perubatan yang tidak dijangka.
Tanpa dana kecemasan, individu mungkin terpaksa menggunakan kad kredit atau membuat pinjaman untuk menampung perbelanjaan tersebut.
Secara umum, seseorang boleh menyasarkan dana kecemasan bersamaan tiga hingga enam bulan perbelanjaan asas.
Sebagai contoh, jika perbelanjaan asas bulanan ialah RM2,000, sasaran dana kecemasan adalah antara RM6,000 hingga RM12,000.
Jumlah tersebut tidak semestinya perlu dikumpulkan dalam masa yang singkat.
Jika kemampuan menyimpan hanya RM100 sebulan, mulakan dengan jumlah tersebut dan tingkatkan simpanan apabila keadaan kewangan bertambah baik.
Konsistensi lebih penting daripada memaksa diri menyimpan jumlah yang terlalu besar sehingga menjejaskan keperluan harian.
8. Kawal Hutang dan Elakkan Perbelanjaan Tidak Perlu
Hutang yang tidak diurus dengan baik boleh menjadi penghalang kepada pencapaian matlamat kewangan.
Bayaran ansuran, faedah dan caj berkaitan hutang boleh mengurangkan jumlah wang yang sepatutnya digunakan untuk simpanan.
Oleh itu, seseorang perlu memahami perbezaan antara hutang yang diperlukan dengan hutang yang berpunca daripada perbelanjaan tidak terkawal.
Antara langkah yang boleh dilakukan ialah:
- Elakkan membeli barangan menggunakan kad kredit tanpa kemampuan membayar.
- Kurangkan pembelian secara ansuran untuk barangan yang tidak diperlukan.
- Utamakan pembayaran hutang berkadar faedah tinggi.
- Elakkan membuat pinjaman baharu untuk membayar gaya hidup.
- Semak penyata hutang secara berkala.
Selain itu, amalkan tabiat membandingkan harga sebelum membuat pembelian.
Seseorang juga boleh menggunakan tempoh menunggu 24 hingga 48 jam sebelum membeli barangan yang bukan keperluan.
Kaedah ini membantu mengurangkan pembelian impulsif dan memastikan wang digunakan berdasarkan keutamaan.
9. Pertimbangkan Simpanan dan Pelaburan untuk Masa Hadapan
Matlamat kewangan jangka panjang bukan sekadar melibatkan simpanan wang di dalam akaun bank.
Seseorang juga boleh mempertimbangkan instrumen pelaburan yang bersesuaian dengan objektif kewangan, tempoh pelaburan dan tahap toleransi risiko.
Antara pilihan yang boleh dipelajari termasuk:
- Simpanan tetap.
- Amanah Saham.
- Dana unit amanah.
- Pelaburan dalam pasaran saham.
- Instrumen pelaburan patuh syariah.
- Caruman persaraan melalui KWSP.
Setiap instrumen mempunyai ciri, risiko, kos dan potensi pulangan yang berbeza.
Sebagai contoh, wang yang diperlukan dalam masa enam bulan mungkin lebih sesuai diletakkan dalam instrumen simpanan yang mudah dicairkan berbanding pelaburan yang mempunyai turun naik harga tinggi.
Sebaliknya, matlamat persaraan yang masih jauh mungkin memberikan ruang untuk mempertimbangkan strategi pelaburan jangka panjang.
Penting untuk memahami sesuatu produk pelaburan sebelum membuat keputusan. Jangan membuat pelaburan hanya berdasarkan janji keuntungan tinggi atau cadangan pihak yang tidak mempunyai kelayakan sewajarnya.
10. Pantau dan Nilai Kemajuan Matlamat Kewangan
Menetapkan matlamat kewangan sahaja tidak mencukupi. Seseorang juga perlu memantau kemajuan secara berkala.
Sebagai contoh, jika sasaran simpanan ialah RM6,000 dalam tempoh dua tahun, seseorang perlu menyimpan RM250 setiap bulan.
Selepas enam bulan, jumlah simpanan yang sepatutnya terkumpul ialah RM1,500.
Dengan menyemak kemajuan tersebut, seseorang dapat mengetahui sama ada perancangan kewangan berjalan mengikut sasaran.
Antara cara mudah untuk memantau perkembangan kewangan ialah:
- Menggunakan hamparan Excel.
- Merekod perbelanjaan menggunakan aplikasi kewangan.
- Menyemak baki akaun simpanan setiap bulan.
- Menilai jumlah hutang yang masih belum dibayar.
- Membandingkan pencapaian sebenar dengan sasaran asal.
Jika berlaku perubahan pendapatan atau peningkatan kos sara hidup, matlamat kewangan boleh disesuaikan semula.
Perancangan kewangan bukan sesuatu yang statik. Ia perlu berkembang mengikut perubahan kehidupan seseorang.
11. Tingkatkan Pendapatan untuk Mempercepat Pencapaian Matlamat
Selain mengawal perbelanjaan, meningkatkan pendapatan juga boleh membantu seseorang mencapai matlamat kewangan dengan lebih cepat.
Jika pendapatan semasa terlalu terhad untuk menampung keperluan dan simpanan, seseorang boleh mempertimbangkan peluang menambah pendapatan.
Antara pilihan yang boleh diterokai ialah:
- Melakukan kerja sambilan.
- Menawarkan perkhidmatan secara dalam talian.
- Menjalankan perniagaan kecil-kecilan.
- Menggunakan kemahiran profesional untuk pekerjaan bebas.
- Mengikuti latihan bagi meningkatkan kebolehpasaran.
Sebagai contoh, seseorang yang mempunyai kemahiran dalam penulisan, reka bentuk grafik, analisis data atau pemasaran digital boleh mempertimbangkan untuk menawarkan perkhidmatan tersebut kepada pelanggan.
Walau bagaimanapun, pendapatan tambahan perlu diurus dengan baik.
Sebahagian daripada pendapatan tersebut boleh disalurkan kepada simpanan, pembayaran hutang dan matlamat kewangan jangka panjang.
Jangan biarkan peningkatan pendapatan menyebabkan peningkatan perbelanjaan yang tidak terkawal.
12. Kekalkan Disiplin dan Konsisten
Disiplin merupakan faktor penting dalam mencapai matlamat kewangan.
Ada kalanya seseorang mungkin berasa sukar untuk menyimpan wang, terutamanya apabila berdepan dengan pelbagai komitmen dan perbelanjaan yang tidak dijangka.
Namun begitu, perubahan kewangan yang positif biasanya terbentuk melalui tindakan kecil yang dilakukan secara berterusan.
Antara amalan yang boleh membantu ialah:
- Asingkan wang simpanan sebaik sahaja menerima gaji.
- Gunakan akaun berasingan untuk dana kecemasan.
- Elakkan membeli sesuatu hanya kerana mengikut trend.
- Tetapkan had perbelanjaan bulanan.
- Raikan pencapaian kewangan secara sederhana.
Jika gagal mencapai sasaran pada sesuatu bulan, jangan terus berputus asa.
Sebaliknya, kenal pasti punca masalah dan buat penyesuaian terhadap bajet.
Matlamat kewangan merupakan perjalanan jangka panjang yang memerlukan kesabaran, perancangan dan komitmen.
Kesimpulan
Menetapkan matlamat kewangan peribadi merupakan langkah penting untuk membina kehidupan yang lebih stabil dan terancang. Melalui matlamat yang jelas, seseorang dapat mengurus pendapatan dengan lebih baik, mengawal perbelanjaan, mengurangkan hutang dan menyediakan simpanan untuk masa hadapan.
Langkah paling penting ialah memahami kedudukan kewangan semasa, menetapkan sasaran yang realistik dan menyediakan bajet berdasarkan kemampuan sendiri. Penggunaan kaedah SMART juga dapat membantu menjadikan matlamat kewangan lebih teratur dan mudah diukur.
Tidak kira sama ada seseorang mempunyai pendapatan besar atau kecil, perancangan kewangan masih boleh dimulakan dengan jumlah simpanan yang sederhana.
Ingatlah bahawa kejayaan kewangan bukan semata-mata bergantung pada jumlah pendapatan yang diterima, tetapi juga bagaimana wang tersebut diuruskan.
Mulakan dengan matlamat yang kecil, kekalkan disiplin dan teruskan usaha secara konsisten. Langkah yang dilakukan hari ini boleh menjadi asas kepada kehidupan kewangan yang lebih baik pada masa hadapan.